Sprzedaż mieszkania przed podziałem majątku po rozwodzie jest możliwa, jeśli byli małżonkowie wspólnie sprzedają cały lokal i mają prawo nim rozporządzić. Nie musicie najpierw uzyskać sądowego postanowienia o podziale. Nie oznacza to jednak, że jedno z Was może pominąć drugą stronę ani że sprzedaż automatycznie rozwiąże wszystkie rozliczenia.
Zanim ustalicie termin u notariusza, rozdziel trzy kwestie: prawo do mieszkania, odpowiedzialność wobec banku oraz podział pieniędzy między Wami. Każda wymaga osobnego sprawdzenia.
Poradnik uwzględnia przepisy wskazane w źródłach według stanu na 29 października 2026 r. Ma charakter informacyjny; przy sporze o własność, udziały lub nakłady potrzebna jest analiza dokumentów przez adwokata albo radcę prawnego.
Najważniejsze informacje
- Możecie wspólnie sprzedać całe mieszkanie bez wcześniejszego formalnego podziału majątku, jeżeli oboje jesteście uprawnieni i współdziałacie przy transakcji.
- Sprzedaż udziału w konkretnym mieszkaniu przed podziałem majątku podlega szczególnym zasadom. Nie traktuj jej jak zwykłej sprzedaży „swojej połowy”.
- Rozwód nie zwalnia automatycznie żadnego ze współkredytobiorców z odpowiedzialności wobec banku.
- Równe udziały są zasadą, ale ostateczne rozliczenie może uwzględniać nakłady i uzasadnione żądanie ustalenia nierównych udziałów.
- Sprzedaż na wolnym rynku zwykle pozwala uzyskać wyższą cenę niż skup. Skup może natomiast ograniczyć część obowiązków organizacyjnych.
Czy sprzedaż mieszkania przed podziałem majątku po rozwodzie jest możliwa?
Tak — byli małżonkowie mogą wspólnie sprzedać całe mieszkanie przed formalnym podziałem majątku, jeśli oboje mają prawo nim rozporządzić i współdziałają przy transakcji. Sama sprzedaż nie rozstrzyga jednak automatycznie, jak podzielić pieniądze, rozliczyć wcześniejsze wydatki ani kto odpowiada za kredyt do czasu jego spłaty.
Najpierw zastosuj prosty test:
| Obszar | Pytanie do sprawdzenia | Co z tego wynika? |
|---|---|---|
| Własność | Do kogo należy mieszkanie i na jakiej podstawie? | Kto musi uczestniczyć w sprzedaży |
| Kredyt | Kto jest kredytobiorcą i jakie są warunki spłaty? | Jak rozliczyć bank i zwolnić zabezpieczenie |
| Wzajemne rozliczenia | Jakie są udziały, nakłady i uzgodnienia dotyczące ceny? | Ile i na jakiej podstawie otrzyma każda osoba |
Rozwód, podział majątku i rozliczenie kredytu to trzy różne zdarzenia. Mogą następować blisko siebie, ale jedno nie zastępuje pozostałych.
Sprawdź też sentencję wyroku rozwodowego. Sąd mógł już dokonać podziału majątku na podstawie art. 58 § 3 Kodeksu rodzinnego i opiekuńczego, jeżeli został zgłoszony odpowiedni wniosek, a podział nie powodował nadmiernej zwłoki. Wówczas punktem wyjścia są rozstrzygnięcia zawarte w wyroku, a nie samo założenie, że mieszkanie nadal jest wspólne.
Co sprawdzić przed ustaleniem terminu sprzedaży?
Przed ustaleniem terminu sprzedaży sprawdź dokument nabycia mieszkania, prawomocny wyrok rozwodowy oraz aktualną treść księgi wieczystej. Ustal również, kiedy ustała wspólność majątkowa i czy mieszkanie zostało już objęte umownym albo sądowym podziałem — od tego zależą zasady rozporządzania lokalem.
Wspólność majątkowa to ustrój, w którym określone składniki nabyte przez małżonków należą do ich majątku wspólnego. Mogła ustać wcześniej niż małżeństwo, na przykład wskutek ustanowienia rozdzielności majątkowej.
Rozróżnij trzy sytuacje:
- Mieszkanie należało do majątku wspólnego i nie zostało jeszcze podzielone. Stosuje się szczególne zasady rozliczania majątku po ustaniu wspólności.
- Mieszkanie należy do majątku osobistego jednej osoby. Sam fakt wcześniejszego małżeństwa nie czyni drugiej osoby współwłaścicielem; mogą natomiast istnieć roszczenia dotyczące nakładów.
- Mieszkanie jest już zwykłą współwłasnością ułamkową. Taki stan może wynikać z wcześniejszego podziału albo z innej podstawy nabycia.
Kluczowy jest art. 46 Kodeksu rodzinnego i opiekuńczego — tekst jednolity z 2026 r., Dz.U. poz. 236. W sprawach nieuregulowanych odsyła on do odpowiedniego stosowania przepisów o wspólności majątku spadkowego i dziale spadku.
Z kolei art. 1035 Kodeksu cywilnego odsyła do przepisów o współwłasności ułamkowej, ale z zachowaniem regulacji szczególnych. Dlatego po rozwodzie nie zawsze wystarczy przeczytać art. 198 KC o swobodnym rozporządzaniu własnym udziałem.
Czy potrzebujesz zgody byłego małżonka na sprzedaż całego mieszkania?
Jeśli oboje jesteście uprawnieni do mieszkania pozostającego w niepodzielonym majątku, wspólna sprzedaż całego lokalu wymaga Waszego współdziałania. Sama zgoda na szukanie kupca nie wystarczy: oświadczenia potrzebne do przeniesienia własności muszą zostać złożone w odpowiedniej formie przez uprawnione osoby albo ich prawidłowo umocowanych pełnomocników.
Art. 199 KC ustanawia zasadę zgody wszystkich współwłaścicieli na rozporządzenie całą rzeczą wspólną. W majątku po ustaniu wspólności przepis ten trzeba odczytywać z uwzględnieniem wskazanych wyżej odesłań.
Zgodna sprzedaż krok po kroku
- Potwierdźcie stan prawny. Przekażcie notariuszowi dokument nabycia, wyrok rozwodowy i dokumenty dotyczące wcześniejszego podziału, jeżeli istnieją.
- Ustalcie cenę i warunki wydania lokalu. Uzgodnijcie także, kto prowadzi rozmowy z kupującym i jakie warunki może zaakceptować.
- Zapiszcie sposób rozliczenia ceny. Wskażcie spłatę banku, rachunki do wypłaty pozostałych pieniędzy oraz koszty ponoszone przez każdą osobę.
- Zbierzcie dokumenty bankowe i pozostałe zaświadczenia. Ich zakres ustalcie przed podpisaniem wiążących zobowiązań wobec kupującego.
- Podpiszcie akt notarialny sprzedaży. Sprawdźcie, czy opis płatności odpowiada Waszym ustaleniom i dokumentom bankowym.
Wspólna sprzedaż nie jest tym samym co umowny podział majątku. Jeżeli chcecie jednocześnie zakończyć szersze rozliczenia, powiedzcie o tym notariuszowi. Umowny podział obejmujący nieruchomość wymaga aktu notarialnego — wynika to z art. 46 KRO w związku z art. 1037 § 2 KC. Sama umowa sprzedaży nieruchomości również wymaga tej formy, zgodnie z art. 158 KC.
Możecie szukać nabywcy na wolnym rynku albo rozważyć zakup przez firmę. W drugim wariancie cena jest zwykle niższa w zamian za ograniczenie części organizacji. Zakres takiego rozwiązania opisuje strona sprzedaży mieszkania po rozwodzie, a przebieg współpracy — zasady prowadzenia transakcji w InvestSmart. Żadna z tych ścieżek nie pozwala pomijać praw drugiej strony.
Czy możesz samodzielnie sprzedać swoją połowę mieszkania przed podziałem majątku?
Nie zakładaj, że przed podziałem możesz bezpiecznie sprzedać „swoją połowę” konkretnego mieszkania. Art. 46 KRO i odpowiednio stosowany art. 1036 KC przewidują szczególne zasady: rozporządzenie bez zgody drugiej strony może być bezskuteczne w zakresie, w jakim narusza jej prawa przy podziale majątku.
Trzeba odróżnić trzy czynności:
| Czynność | Dlaczego wymaga osobnej oceny? |
|---|---|
| Zbycie udziału w całym majątku po ustaniu wspólności | Dotyczy ogółu praw do majątku, nie wyłącznie mieszkania |
| Zbycie udziału w konkretnym mieszkaniu przed podziałem | Znaczenie ma art. 1036 KC i ochrona praw drugiej strony przy podziale |
| Sprzedaż udziału w lokalu będącym już zwykłą współwłasnością ułamkową | Punktem wyjścia jest art. 198 KC, z uwzględnieniem ewentualnych przepisów szczególnych |
Różnicę tę wyjaśnia wyrok Sądu Najwyższego V CSK 315/13. Orzeczenie wskazuje na znaczenie zgody byłego małżonka przy rozporządzaniu udziałem w konkretnym składniku niepodzielonego majątku oraz na skutki naruszenia jego praw przy podziale.
Nie chodzi więc o prostą odpowiedź „każda taka umowa jest nieważna” ani „zawsze możesz sprzedać połowę”. Ocena skuteczności wymaga sprawdzenia dokumentów i wpływu transakcji na przyszły podział.
Nie traktuj sprzedaży udziału jako sposobu na obejście sprzeciwu byłego małżonka. Przed przyjęciem zadatku lub podpisaniem umowy przedwstępnej skonsultuj tę czynność z prawnikiem i notariuszem.
Co zrobić, jeśli były małżonek nie zgadza się na sprzedaż?
Odmowa wspólnej sprzedaży nie uprawnia Cię do samodzielnego zbycia całego mieszkania. Możesz zaproponować inne warunki sprzedaży, przejęcie lokalu przez jedną osobę ze spłatą drugiej albo podział sądowy; właściwa droga zależy od stanu własności, wzajemnych roszczeń i możliwości finansowych.
| Ścieżka | Kiedy warto ją rozważyć? | Najważniejsze ograniczenie |
|---|---|---|
| Uzgodniona sprzedaż całego mieszkania | Oboje chcecie zakończyć wspólne posiadanie lokalu | Musicie uzgodnić transakcję i wypłatę ceny |
| Przyznanie mieszkania jednej osobie ze spłatą | Jedna osoba chce i może zatrzymać lokal | Trzeba ustalić wartość, spłatę i osobno rozwiązać kwestię kredytu |
| Sądowy podział majątku | Nie ma zgody co do sposobu podziału lub rozliczeń | Wynik i czas postępowania zależą od konkretnej sprawy |
Zanim skierujesz sprawę do sądu, ustal, czego dotyczy sprzeciw. Problemem może być cena, termin wyprowadzki, brak zaufania do sposobu wypłaty pieniędzy albo spór o wcześniejsze wydatki. Każdy z tych problemów wymaga innego rozwiązania.
Przy braku porozumienia prawnik powinien ocenić właściwy tryb działania, w tym znaczenie ewentualnych instrumentów sądowych przewidzianych w przepisach o współwłasności. Nie zakładaj jednak, że sąd po prostu zastąpi podpis byłego małżonka pod wybraną przez Ciebie umową.
Notariusz przygotowuje zgodną umowę, ale nie rozstrzyga sporu o to, komu należy się mieszkanie lub większa część pieniędzy.
Jak sprzedaż mieszkania wpływa na kredyt hipoteczny po rozwodzie?
Rozwód sam w sobie nie zmienia umowy kredytowej ani nie zwalnia współkredytobiorcy z długu. Jeżeli oboje zaciągnęliście kredyt, Wasze ustalenie, że odtąd spłaca go tylko jedna osoba, nie wiąże banku bez odrębnego rozwiązania zaakceptowanego przez kredytodawcę.
Tę zasadę wyjaśnia Rzecznik Finansowy w odpowiedziach dotyczących małżeństwa i finansów.
Rozdziel dwa pojęcia:
- Hipoteka to zabezpieczenie wierzytelności na nieruchomości.
- Obowiązek spłaty kredytu wynika z umowy i statusu kredytobiorcy.
Można więc przestać być właścicielem mieszkania, a nadal pozostawać dłużnikiem banku, jeżeli kwestia kredytu nie została właściwie rozwiązana.
Przed sprzedażą uzyskajcie z banku:
- aktualną kwotę potrzebną do spłaty na planowany termin;
- rachunek i warunki rozliczenia kredytu;
- informację o dokumentach potrzebnych do wykreślenia hipoteki;
- potwierdzenie ewentualnych kosztów wcześniejszej spłaty wynikających z Waszej umowy i właściwych przepisów.
Praktycznym wariantem jest skierowanie części ceny bezpośrednio na spłatę banku, a pozostałej kwoty — na uzgodnione rachunki sprzedających. Kolejność i warunki płatności muszą odpowiadać dokumentom bankowym oraz umowie sprzedaży. Szczegóły opisuje poradnik: jak uzyskać saldo kredytu i warunki spłaty z banku.
Nie przenoś też automatycznie takiego rachunku na sądowy podział majątku. Jak wyjaśnia RPO, omawiając uchwałę SN III CZP 21/18, przy podziale wartość mieszkania obciążonego hipoteką zasadniczo ustala się według wartości rynkowej, bez odjęcia obciążenia hipotecznego. To inna kwestia niż rzeczywista spłata kredytu z ceny uzyskanej od kupującego.
Jak podzielić pieniądze ze sprzedaży po rozwodzie?
Równe udziały w majątku wspólnym są zasadą, ale nie rozstrzygają automatycznie każdego rozliczenia ceny sprzedaży. Trzeba uwzględnić tytuł własności, uzgodnioną spłatę banku, ewentualne nakłady oraz to, czy zgłoszono uzasadnione żądanie ustalenia nierównych udziałów.
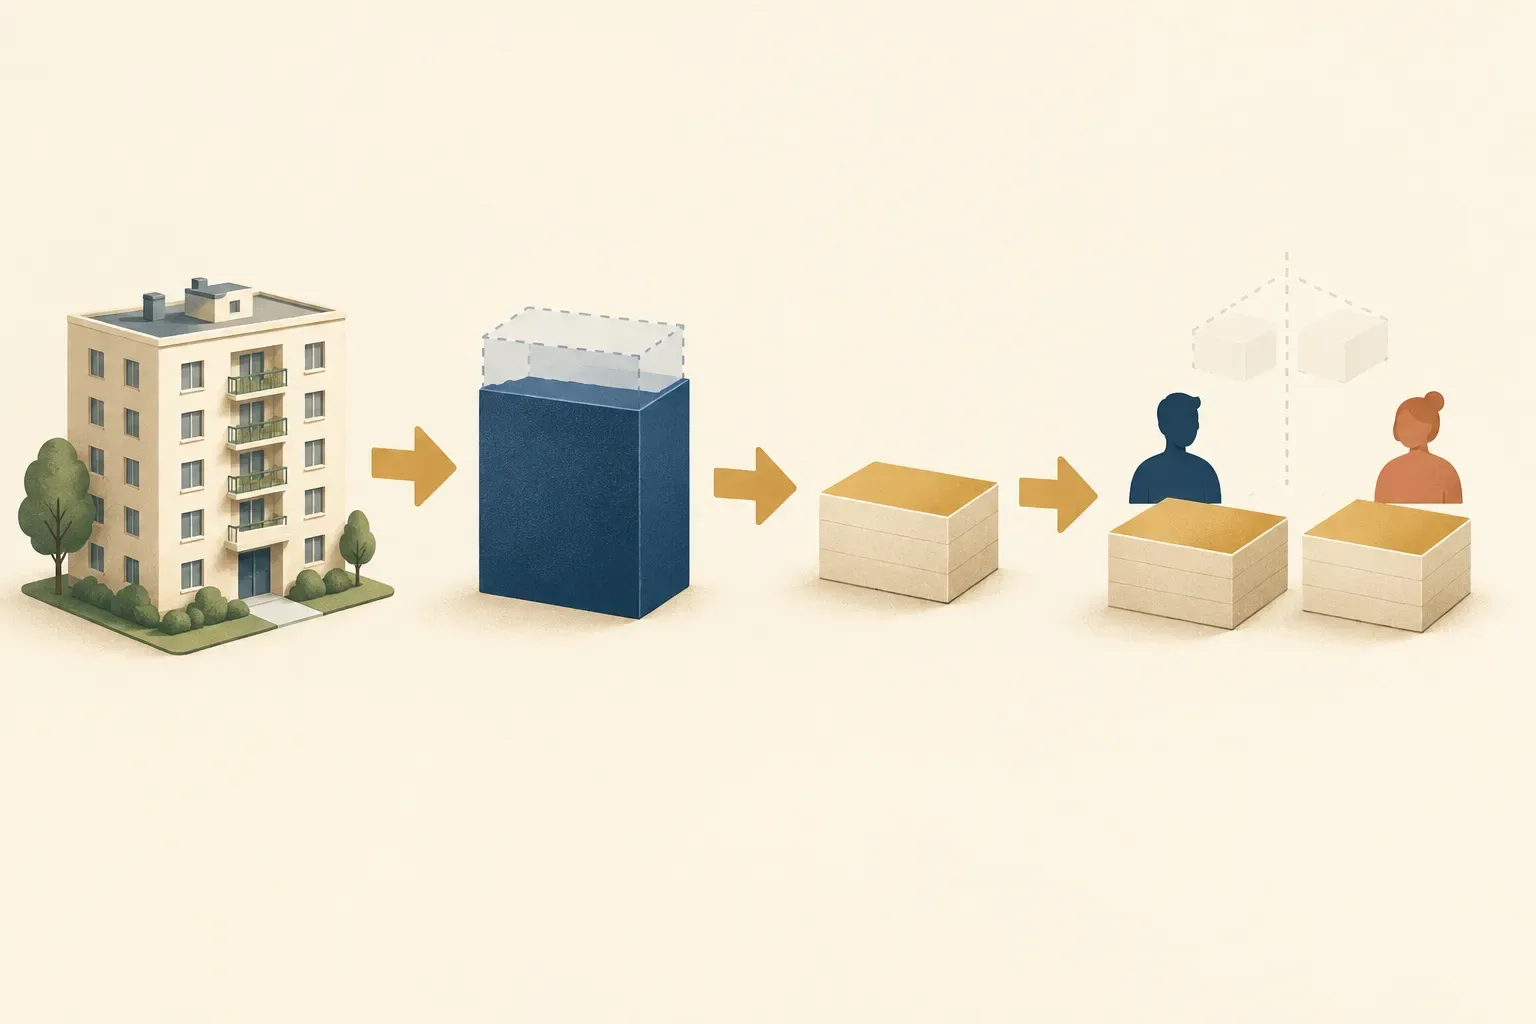 Cena sprzedaży najpierw pokrywa kredyt; sposób rozliczenia pozostałej kwoty trzeba ustalić osobno.
Równe udziały a nierówne rozliczenie
Art. 43 § 1 KRO przewiduje równe udziały w majątku wspólnym. Art. 43 § 2 pozwala jednak żądać ustalenia nierównych udziałów z ważnych powodów, z uwzględnieniem stopnia przyczynienia się do powstania majątku.
Wyższe zarobki jednej osoby nie przesądzają same o większym udziale. Zgodnie z art. 43 § 3 KRO uwzględnia się również osobistą pracę przy wychowywaniu dzieci i prowadzeniu wspólnego gospodarstwa domowego.
Osobną kwestią są rozliczenia nakładów. Nakłady to środki lub wydatki poniesione na dany składnik majątku, na przykład pieniądze przeznaczone na jego ulepszenie. Art. 45 KRO reguluje określone rozliczenia między majątkiem osobistym i wspólnym.
Nie każda rata, opłata eksploatacyjna czy praca remontowa automatycznie zwiększa udział w mieszkaniu. Znaczenie mają źródło pieniędzy, czas poniesienia wydatku, jego cel i dowody. Wydatki oraz spłaty dokonane po ustaniu wspólności mogą wymagać odrębnej oceny prawnej.
Przykład: cena, kredyt i pozostała kwota
Poniższe kwoty są wyłącznie hipotetycznym przykładem, a nie wyceną ani informacją o stawkach obowiązujących w 2026 r.
| Pozycja | Kwota |
|---|---|
| Cena sprzedaży | 4 000 000 zł |
| Kwota przeznaczona na spłatę banku | 1 000 000 zł |
| Pozostała cena przed innymi kosztami i roszczeniami | 3 000 000 zł |
| Wypłata dla każdej osoby przy założeniu podziału po połowie | 1 500 000 zł |
Podział po połowie jest założeniem tego przykładu, nie rozstrzygnięciem każdego sporu. Wynik może być inny po uwzględnieniu uzgodnionych kosztów, rozliczanych nakładów lub prawomocnego ustalenia nierównych udziałów.
Przed aktem zapiszcie, czy podział ceny kończy wszystkie roszczenia, czy tylko rozlicza tę konkretną sprzedaż. Kupujący ani notariusz nie powinni samodzielnie decydować, która strona „ma rację” w sporze o pieniądze.
Jakie dokumenty przygotować i ile może potrwać sprzedaż?
Podstawą przygotowania sprzedaży są dokumenty potwierdzające własność, ustanie wspólności oraz aktualne obciążenia lokalu. Nie ma jednego terminu dla każdej transakcji: czas zależy przede wszystkim od porozumienia stron, kompletności dokumentów, procedury banku i dostępności kupującego.
| Dokument lub informacja | Do czego służy? | Kiedy szczególnie potrzebny? |
|---|---|---|
| Prawomocny wyrok rozwodowy | Potwierdza rozwód i pozwala sprawdzić zakres rozstrzygnięć | Gdy wspólność ustała wskutek rozwodu |
| Dokument nabycia mieszkania | Wyjaśnia podstawę i datę nabycia | Zawsze przy ustalaniu tytułu prawnego |
| Numer i aktualna treść księgi wieczystej | Umożliwiają sprawdzenie własności, hipoteki i innych wpisów | Przy przygotowaniu aktu |
| Umowa majątkowa lub orzeczenie o rozdzielności | Pomagają ustalić datę ustania wspólności | Gdy nastąpiło to przed rozwodem |
| Umowa albo orzeczenie o podziale majątku | Określają prawa po dokonanym podziale | Jeżeli wcześniej dzieliliście majątek |
| Dokument banku z saldem i warunkami spłaty | Pozwala przygotować płatność i zwolnienie zabezpieczenia | Przy niespłaconym kredycie |
| Dowody nakładów i spłat | Służą ocenie wzajemnych roszczeń | Przy spornych rozliczeniach |
| Uzgodnienia dotyczące ceny i wydania lokalu | Porządkują obowiązki stron | Przed podpisaniem umowy |
To dokumenty dotyczące sytuacji po rozwodzie, nie zamknięta lista dla każdego lokalu. Pozostałe zaświadczenia dobierz z notariuszem; pomocna będzie lista dokumentów do sprzedaży mieszkania według sytuacji właściciela.
Terminy i koszty: co ustalić przed zobowiązaniem się do sprzedaży?
| Etap | Co wpływa na czas? | Jaki koszt sprawdzić? |
|---|---|---|
| Przygotowanie zgodnej sprzedaży | Dokumenty, kupujący, termin aktu | Koszty notarialne i pozyskania dokumentów |
| Rozliczenie kredytu | Procedura banku i aktualność dokumentów | Opłaty bankowe i ewentualna wcześniejsza spłata |
| Umowny podział majątku | Zakres porozumienia i kompletność danych | Odrębne koszty czynności notarialnej |
| Postępowanie sądowe | Zakres sporu, dowody, ewentualna wycena | Opłata sądowa, biegły i pomoc prawna |
Nie ustalaj krótkiego, nieprzekraczalnego terminu sprzedaży, zanim sprawdzisz dokumenty i warunki banku. Poproś o kalkulację kosztów dla konkretnej czynności — sama informacja, że sprzedaż następuje „po rozwodzie”, nie pozwala ich rzetelnie obliczyć.
Jakich błędów unikać przy sprzedaży wspólnego mieszkania po rozwodzie?
Największe ryzyko powstaje wtedy, gdy traktujesz własność, kredyt i wzajemne rozliczenia jako jedną sprawę. Bezpieczniej sprawdzić je osobno i uzgodnić płatności przed związaniem się umową z kupującym, zamiast pozostawiać rozbieżności do wyjaśnienia po sprzedaży.
- Błąd: „Rozwód oznacza, że majątek jest już podzielony”. Sprawdź wyrok oraz późniejsze umowy i orzeczenia.
- Błąd: „Mam połowę, więc mogę ją bez problemu sprzedać”. Ustal, czy chodzi o udział w konkretnym składniku niepodzielonego majątku, czy zwykłą współwłasność ułamkową.
- Błąd: „Były małżonek przejął raty, więc bank nie może niczego ode mnie żądać”. Zweryfikuj, czy bank rzeczywiście zmienił umowę i zwolnił Cię z długu.
- Błąd: ustny podział ceny mimo sporu. Przygotuj pisemne ustalenia, a ich skutki skonsultuj z prawnikiem lub notariuszem.
- Błąd: podpisanie zobowiązania bez uzgodnienia z drugą stroną. Najpierw sprawdź możliwość wykonania planowanej transakcji.
Notariusz jest potrzebny do sprzedaży nieruchomości i umownego podziału obejmującego nieruchomość. Adwokat lub radca prawny pomoże przy sporze o nakłady, udziały i skuteczność czynności. Sąd może być konieczny, gdy nie potraficie uzgodnić podziału.
Najczęściej zadawane pytania
Czy do sprzedaży mieszkania po rozwodzie zawsze potrzebny jest wcześniejszy sądowy podział majątku?
Nie. Jeśli uprawnione osoby zgodnie sprzedają całe mieszkanie, wcześniejszy sądowy podział nie jest konieczny. Trzeba jednak osobno ustalić sposób wypłaty ceny i zakres pozostających rozliczeń.
Czy notariusz może uwzględnić podział ceny w akcie sprzedaży?
Tak, akt może określać uzgodnione kwoty, odbiorców i rachunki do płatności, w tym rachunek banku. Notariusz nie rozstrzygnie jednak sporu o należne kwoty ani nie zastąpi brakującego porozumienia stron.
Czy bank musi zgodzić się na sprzedaż mieszkania obciążonego hipoteką?
Sama hipoteka co do zasady nie wyklucza sprzedaży i nie oznacza ustawowego wymogu zgody banku na każde zbycie. Trzeba jednak sprawdzić umowę kredytową oraz uzyskać warunki spłaty i dokumenty pozwalające zwolnić zabezpieczenie, jeżeli kupujący ma nabyć lokal bez hipoteki.
Czy umowa o podziale majątku wystarczy do zwolnienia byłego małżonka ze wspólnego kredytu?
Nie. Ustalenie, że jedna osoba zatrzymuje lokal i spłaca kredyt, samo nie zmienia praw banku wobec współkredytobiorców. Zwolnienie z długu wymaga odrębnego rozwiązania zaakceptowanego przez bank.
Czy sprzedaż mieszkania po rozwodzie może wiązać się z podatkiem dochodowym?
Tak, trzeba sprawdzić datę i sposób nabycia. Art. 10 ust. 6 w związku z art. 10 ust. 1 pkt 8 ustawy o PIT przewiduje szczególne liczenie pięcioletniego terminu dla nieruchomości nabytej do majątku wspólnego — od końca roku jej nabycia do tego majątku, co wyjaśnia informacja Ministerstwa Finansów w bazie Eureka. Nie licz więc terminu automatycznie od rozwodu lub późniejszego podziału; nietypowy sposób nabycia skonsultuj z doradcą podatkowym.
Przed sprzedażą ustal trzy rzeczy
Sprzedaż mieszkania przed podziałem majątku po rozwodzie może odbyć się bez wcześniejszego postępowania działowego, gdy wspólnie sprzedajecie cały lokal. Najpierw potwierdźcie prawa do mieszkania, następnie warunki spłaty banku, a na końcu sposób rozliczenia pozostałej ceny. Sporu o udziały lub nakłady nie odkładajcie na dzień aktu.
Jeżeli porównujesz dostępne sposoby sprzedaży, możesz zamówić bezpłatną, niezobowiązującą wycenę nieruchomości. Zestaw ofertę z możliwością sprzedaży na wolnym rynku, pamiętając, że cena skupu jest zwykle niższa w zamian za wygodę i ograniczenie części organizacji.
