Saldo w aplikacji bankowej może być niższe niż kwota potrzebna do zamknięcia kredytu w dniu sprzedaży. Zaświadczenie z banku o saldzie kredytu do sprzedaży mieszkania potraktuj więc jako część instrukcji rozliczenia: ustal kwotę, rachunek do spłaty i warunki zwolnienia hipoteki. Dzięki temu przed podpisaniem aktu sprawdzisz, ile pieniędzy trafi do banku, ile pozostanie dla Ciebie i jakie formalności trzeba wykonać po przelewie.
Bank może przekazać te informacje w jednym piśmie lub w kilku dokumentach. Poniżej znajdziesz listę kontrolną, gotową wiadomość do banku i kolejność działań — od zamówienia wyliczenia po wykreślenie hipoteki.
Najważniejsze informacje
- Poproś o kwotę całkowitej spłaty na planowany dzień wpływu pieniędzy, nie tylko saldo kapitału.
- Uzyskaj dane do przelewu, sposób aktualizacji wyliczenia oraz warunki wydania dokumentu do wykreślenia hipoteki. Nie muszą znajdować się w jednym zaświadczeniu.
- Przekaż dokumenty notariuszowi przed aktem i uzgodnij, jaka część ceny trafi do banku, a jaka do Ciebie.
- Jeśli cena nie wystarcza na spłatę, ustal pokrycie różnicy lub inne rozwiązanie z bankiem przed sprzedażą.
- Ustawowe 7 dni roboczych dotyczy informacji o kosztach wcześniejszej spłaty, a nie wszystkich dokumentów potrzebnych do transakcji.
O jaki dokument poprosić bank przed sprzedażą mieszkania z kredytem?
Poproś o dokumenty określające kwotę całkowitej spłaty kredytu w związku ze sprzedażą nieruchomości oraz warunki zwolnienia hipoteki. Wyjaśnij, kiedy bank ma otrzymać pieniądze. Samo potwierdzenie bieżącego kapitału nie wystarczy do ustalenia pełnego rozliczenia i dalszych formalności.
Banki używają różnych nazw, m.in.:
- zaświadczenie o saldzie lub zadłużeniu;
- informacja o całkowitej spłacie kredytu;
- promesa zwolnienia zabezpieczenia;
- warunki wydania zgody na wykreślenie hipoteki.
Promesa to warunkowa deklaracja banku dotycząca zwolnienia zabezpieczenia po spełnieniu określonych wymagań. Nie jest tym samym co dokument wydawany po spłacie, który pozwala wystąpić o wykreślenie wpisu.
Jak wyjaśnia poradnik Direct Money o dokumentach przy sprzedaży mieszkania z kredytem, zaświadczenie i promesa mogą stanowić jedno pismo albo osobne dokumenty. Także suma hipoteki ujawniona w księdze wieczystej nie jest aktualnym długiem — określa zakres zabezpieczenia.
Oddziel dokumentację transakcyjną od informacji o kosztach wcześniejszej spłaty. Prawo do otrzymania tej ostatniej wynika z art. 38 ustawy o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami. Termin ustawowy nie obejmuje automatycznie przygotowania wszystkich dokumentów do sprzedaży.
Zaświadczenie z banku o saldzie kredytu do sprzedaży mieszkania — co sprawdzić?
Uzyskaj z banku informacje odpowiadające na trzy pytania: ile zapłacić, jak wykonać płatność i na jakich warunkach bank zwolni hipotekę. To lista kontrolna dla sprzedającego, a nie ustawowy wzór zaświadczenia. Poszczególne dane mogą znajdować się w kilku pismach lub instrukcjach banku.
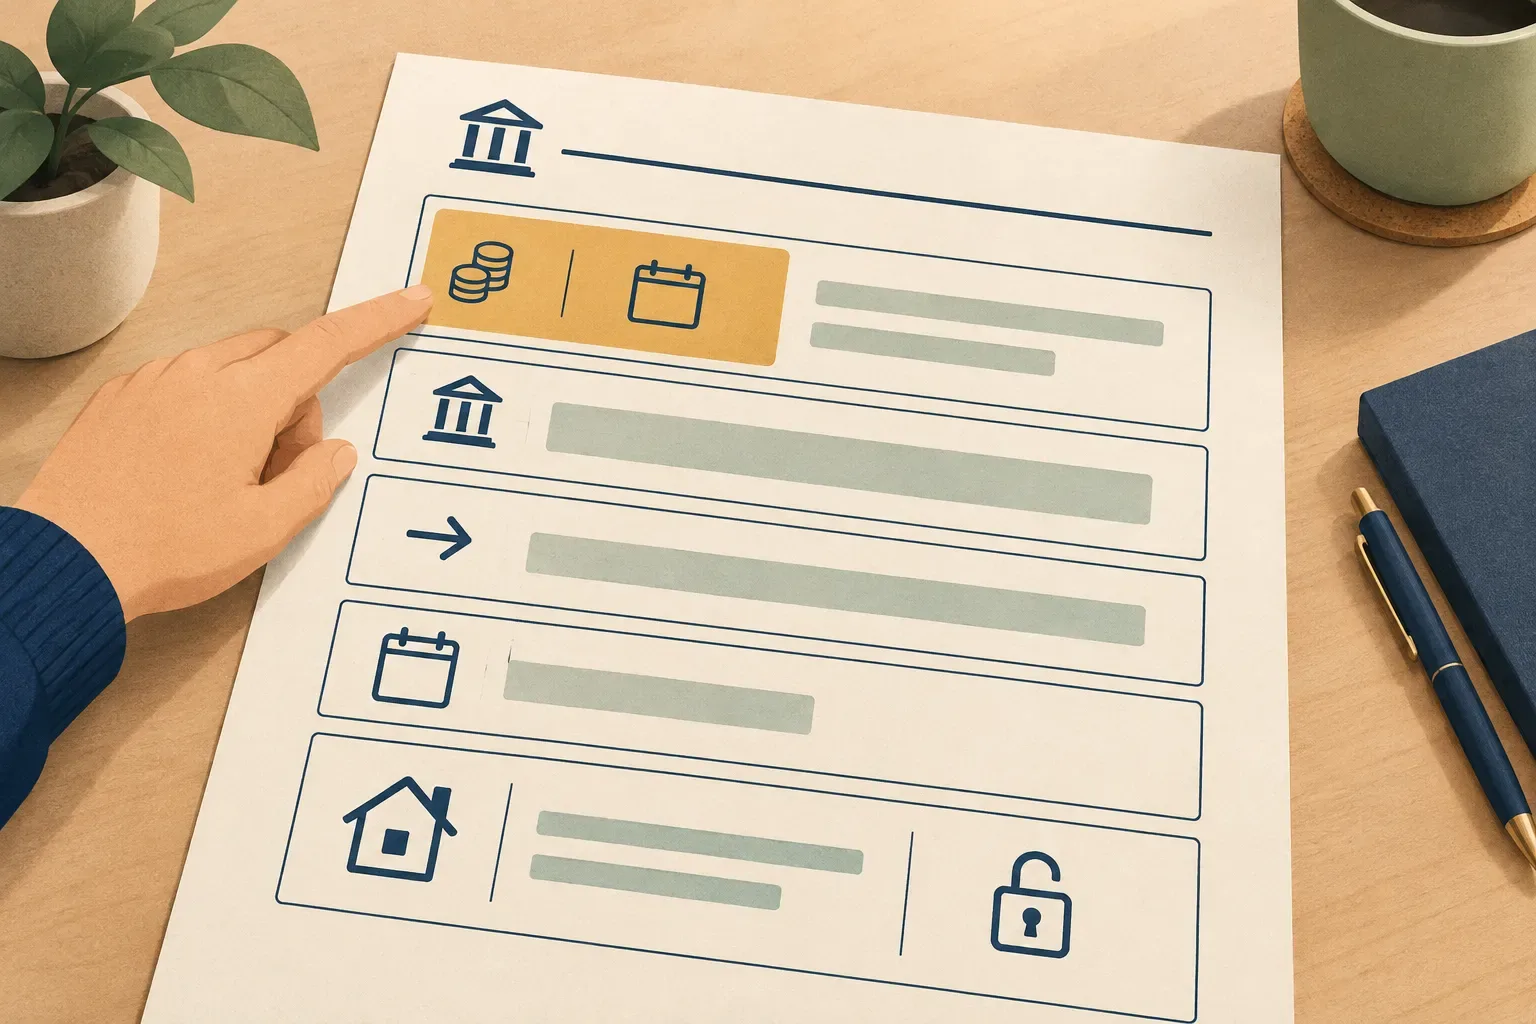 Przed sprzedażą poproś bank o aktualne saldo, instrukcję przelewu i warunki wykreślenia hipoteki.
| Informacja do uzyskania | Co sprawdzić | Dlaczego to ważne |
|---|---|---|
| Identyfikacja zobowiązania | Numer umowy, kredytobiorców i właściwą nieruchomość lub księgę wieczystą | Dokumenty muszą dotyczyć rozliczanego kredytu i zabezpieczenia |
| Kwota całkowitej spłaty | Czy obejmuje całą należność, nie tylko kapitał | Do rozliczenia mogą dojść odsetki i ewentualna rekompensata |
| Data wyliczenia | Na jaki dzień bank obliczył kwotę | Należność może zmienić się przed wpływem przelewu |
| Dane do płatności | Rachunek, odbiorcę i wymagany tytuł przelewu, jeśli bank go określa | Nie zakładaj, że wystarczy użyć rachunku do rat |
| Aktualizacja kwoty | Jak postąpić, gdy pieniądze wpłyną innego dnia | Pozwala uniknąć niedopłaty |
| Rekompensata | Czy występuje, ile wynosi i z czego wynika | Może zwiększyć kwotę potrzebną do zamknięcia kredytu |
| Aktualność dokumentów | Jak długo bank uznaje wyliczenie lub promesę za aktualne | Przesunięcie transakcji może wymagać nowych dokumentów |
| Zwolnienie zabezpieczenia | Warunki, forma i tryb wydania dokumentu po spłacie | Potrzebujesz podstawy do wykreślenia hipoteki |
| Dyspozycja spłaty | Czy oprócz przelewu trzeba złożyć osobne zlecenie | Wpływ pieniędzy nie musi wyczerpywać procedury banku |
Bank może uwzględnić odsetki naliczone do dnia spłaty oraz ewentualną rekompensatę. Dlatego nie wyliczaj końcowej kwoty wyłącznie na podstawie kapitału z aplikacji.
Nie dodawaj też samodzielnie „zapasu” bez ustalenia, jak bank rozliczy nadpłatę. Poproś o aktualne wyliczenie lub potwierdzony sposób jego aktualizacji.
Jak napisać do banku o kwotę do całkowitej spłaty kredytu?
Napisz, że sprzedajesz nieruchomość i zamierzasz spłacić cały kredyt z ceny sprzedaży. Podaj planowaną datę wpływu pieniędzy, poproś o dane do płatności i warunki zwolnienia zabezpieczenia. Zapytaj również o koszt dokumentów oraz termin ich przygotowania.
Skorzystaj z kanału wskazanego przez bank, np. bankowości elektronicznej lub oddziału. Dane identyfikacyjne przekazuj bezpieczną drogą.
Wzór wiadomości do banku
Temat: Całkowita spłata kredytu w związku ze sprzedażą nieruchomości
Planuję sprzedaż nieruchomości pod adresem [adres], stanowiącej zabezpieczenie kredytu z umowy nr [numer].
Proszę o przekazanie dokumentów lub informacji określających:
- Kwotę potrzebną do całkowitej spłaty na dzień [planowana data wpływu środków], z wyszczególnieniem kapitału, odsetek i ewentualnych dodatkowych należności.
- Rachunek do spłaty, dane odbiorcy i wymagany tytuł przelewu.
- Sposób aktualizacji kwoty, jeśli środki wpłyną innego dnia.
- Ewentualną rekompensatę za wcześniejszą spłatę i podstawę jej naliczenia.
- Warunki, tryb i przewidywany termin wydania dokumentu umożliwiającego wykreślenie hipoteki po spłacie.
- Okres aktualności dokumentów oraz informację, czy muszę złożyć odrębną dyspozycję całkowitej spłaty.
Proszę również o podanie kosztu przygotowania dokumentów i terminu ich udostępnienia.
Wnoszę także o przekazanie informacji o kosztach wcześniejszej spłaty, wraz z przyjętymi założeniami, na podstawie art. 38 ust. 2–3 ustawy o kredycie hipotecznym.
Ostatni punkt wyodrębnia wniosek objęty ustawowym terminem. Po otrzymaniu odpowiedzi sprawdź, czy bank odniósł się również do dokumentów potrzebnych przy sprzedaży.
Jak przebiega spłata kredytu z ceny sprzedaży?
Część ceny może trafić bezpośrednio na rachunek wskazany przez bank sprzedającego, a pozostała kwota — do sprzedającego. Podział, daty i warunki płatności trzeba uzgodnić przed aktem. Jeśli kupujący korzysta z kredytu, należy uwzględnić również wymagania jego banku.
Taki podział opisuje poradnik SATOR HOUSE dotyczący rozliczenia sprzedaży mieszkania z hipoteką. Nie oznacza to jednak, że każdą transakcję można rozliczyć identycznie.
Działaj w tej kolejności:
- Ustal realny dzień wpływu środków. Data podpisania aktu nie zawsze jest datą spłaty.
- Zamów wyliczenie i warunki zwolnienia hipoteki. Wyjaśnij braki przed ustaleniem ostatecznego rozliczenia.
- Przekaż dokumenty notariuszowi i kupującemu. Kupujący finansujący zakup kredytem powinien potwierdzić wymagania swojego banku.
- Uzgodnij zapisy aktu. Określcie kwoty, rachunki, terminy płatności oraz obowiązki dotyczące dokumentów po spłacie.
- Dopilnuj dyspozycji i przelewów. Zachowaj potwierdzenia, a następnie uzyskaj potwierdzenie pełnego rozliczenia kredytu.
- Odbierz dokument do wykreślenia hipoteki. Przekaż go osobie, która ma złożyć wniosek do sądu.
Zależnie od finansowania i ustaleń możliwy bywa również depozyt notarialny, czyli przechowanie pieniędzy przez notariusza i wypłata na określonych warunkach. Warianty z depozytem lub przelewem realizowanym przez bank kupującego opisuje poradnik Rankomat o sprzedaży mieszkania z kredytem. Ich zastosowanie potwierdź przed podpisaniem aktu.
Przykład podziału ceny
Poniższe kwoty to wyłącznie przykład rachunkowy, nie oferta ani wyliczenie bankowe:
| Pozycja | Kwota |
|---|---|
| Cena sprzedaży | 650 000 zł |
| Całkowita spłata potwierdzona na ustalony dzień | 282 400 zł |
| Część ceny pozostająca dla sprzedającego | 367 600 zł |
Pozostała kwota nie oznacza zysku ani sumy po wszystkich podatkach i kosztach sprzedaży. Jeśli masz inne zobowiązania, sprawdź również, jak obliczyć podział ceny przy kilku wierzycielach.
Co zrobić po spłacie, aby wykreślić hipotekę?
Po pełnym rozliczeniu kredytu uzyskaj od banku dokument stanowiący podstawę wykreślenia hipoteki, często nazywany listem mazalnym. Następnie trzeba złożyć odpowiedni wniosek do sądu wieczystoksięgowego. Przelew i jego potwierdzenie nie powodują automatycznego usunięcia wpisu.
Art. 100 ustawy o księgach wieczystych i hipotece zobowiązuje wierzyciela po wygaśnięciu hipoteki do podjęcia czynności umożliwiających jej wykreślenie. Nie zastępuje to jednak wniosku do sądu.
Po spłacie:
- Potwierdź, że nie pozostały odsetki ani inne należności.
- Odbierz dokument dotyczący właściwej hipoteki i księgi wieczystej.
- Przekaż go osobie odpowiedzialnej za złożenie wniosku.
- Sprawdź później, czy wpis został wykreślony.
Nie zakładaj jednolitego terminu wydawania dokumentów przez wszystkie banki. Jeśli bank odmawia wydania dokumentu mimo rozliczenia zobowiązania, skorzystaj z pomocy radcy prawnego lub adwokata.
Terminy i koszty do ustalenia przed aktem
| Czynność | Termin | Koszt |
|---|---|---|
| Dokumenty do sprzedaży | Według procedury konkretnego banku | Sprawdź aktualną taryfę |
| Informacja o kosztach wcześniejszej spłaty | 7 dni roboczych od otrzymania wniosku — art. 38 ustawy o kredycie hipotecznym | Odróżnij ją od zamawianego zaświadczenia transakcyjnego |
| Całkowita wcześniejsza spłata | Według daty i procedury rozliczenia | Sprawdź ewentualną rekompensatę |
| Dokument zwalniający zabezpieczenie | Według procedury banku po spłacie | Sprawdź, czy taryfa przewiduje opłatę |
| Wniosek o wykreślenie hipoteki | Po uzyskaniu odpowiedniego dokumentu | Odrębna opłata sądowa |
Aktualną opłatę sądową sprawdź przed złożeniem wniosku. Nie utożsamiaj jej z opłatą bankową za przygotowanie dokumentów.
Co jeśli cena sprzedaży nie wystarczy na spłatę kredytu?
Jeśli cena jest niższa od wymaganej spłaty, nie zakładaj, że bank zwolni hipotekę po otrzymaniu części długu. Przed aktem ustal pokrycie różnicy albo inne warunki zaakceptowane przez bank. Sama sprzedaż nie rozwiązuje problemu brakującej kwoty.
Porównuj należność banku z pieniędzmi rzeczywiście dostępnymi na jego spłatę. Część ceny może być przeznaczona na inne uzgodnione płatności.
Przykładowo: przy cenie 400 000 zł i wymaganej spłacie 425 000 zł brakuje 25 000 zł, jeszcze przed innymi kosztami. To ilustracja — rzeczywistą należność wylicza bank.
Możesz:
- uzupełnić środki, jeśli nimi dysponujesz;
- negocjować z bankiem inne warunki zwolnienia zabezpieczenia;
- szukać wyższej ceny samodzielnie lub przez pośrednika;
- porównać ofertę bezpośredniego zakupu.
Jedną z opcji jest skup mieszkania z hipoteką. Cena w skupie jest jednak zwykle niższa niż możliwa do uzyskania na wolnym rynku, więc nie usuwa to niedoboru środków. Jeśli rozważasz tę drogę, sprawdź jak działa sprzedaż do InvestSmart i porównaj warunki z pozostałymi możliwościami.
Jakie przepisy regulują wcześniejszą spłatę kredytu?
Prawo konsumenta do wcześniejszej spłaty oraz zasady rozliczenia kosztów określają przede wszystkim art. 38–40 ustawy o kredycie hipotecznym. Ich zastosowanie trzeba ocenić z uwzględnieniem daty i treści umowy. Nie przenoś tych reguł automatycznie na każdy starszy kredyt.
Najważniejsze zasady wynikające z przywołanej ustawy:
- Art. 38: konsument może spłacić całość lub część kredytu przed terminem. Na wniosek otrzymuje informację o kosztach spłaty, wraz z założeniami, na trwałym nośniku w ciągu 7 dni roboczych.
- Art. 39: całkowita wcześniejsza spłata obniża całkowity koszt kredytu o odsetki i inne koszty przypadające na skrócony okres.
- Art. 40 — oprocentowanie zmienne: rekompensata może być pobierana tylko przy spłacie w pierwszych 36 miesiącach od zawarcia umowy; obowiązują też ustawowe limity wysokości.
- Art. 40 — stopa stała lub okresowo stała: umowa może przewidywać rekompensatę w okresie obowiązywania stałej stopy. Nie może ona przekraczać bezpośrednich kosztów banku związanych z wcześniejszą spłatą.
Poproś bank o wskazanie podstawy naliczenia rekompensaty. Jeśli kwestionujesz wyliczenie, przedstaw umowę i odpowiedź banku prawnikowi przed ustaleniem rozliczenia sprzedaży.
Jakich błędów unikać przy rozliczaniu kredytu?
Najczęstsze ryzyka to nieaktualne wyliczenie, błędna instrukcja płatności i brak ustaleń dotyczących wykreślenia hipoteki. Sprawdź te trzy obszary przed aktem, zamiast zakładać, że wystarczy przelać saldo z aplikacji. Szczególnie uważnie ustal dzień faktycznego wpływu pieniędzy do banku.
| Błąd | Jak go uniknąć |
|---|---|
| Saldo kapitału zamiast pełnej należności | Zamów kwotę całkowitej spłaty na właściwy dzień |
| Automatyczne użycie rachunku do rat | Potwierdź dane do płatności |
| Przesunięcie przelewu bez aktualizacji | Uzyskaj nowe wyliczenie lub instrukcję przeliczenia |
| Suma hipoteki potraktowana jak dług | Korzystaj z aktualnych danych banku |
| Pominięcie dyspozycji spłaty | Sprawdź procedurę banku |
| Brak osoby odpowiedzialnej za wykreślenie | Ustal odbiór dokumentu i złożenie wniosku przed aktem |
Notariusz jest niezbędny przy przeniesieniu własności, ale nie zastępuje banku w wyliczeniu zadłużenia. Sąd rozpoznaje wniosek o wykreślenie hipoteki. Przy sporze z bankiem, egzekucji lub kilku wierzycielach skorzystaj z pomocy adwokata albo radcy prawnego. Poradnik nie stanowi indywidualnej porady prawnej.
Najczęściej zadawane pytania
Czy warto zamawiać dokumenty, zanim znajdę kupującego?
Warto wcześniej poznać procedurę banku, koszty dokumentów i orientacyjną kwotę spłaty. Wyliczenie do ostatecznego rozliczenia zamów jednak z uwzględnieniem realnego dnia wpływu środków, aby nie straciło aktualności przed transakcją.
Czy mogę samodzielnie doliczyć odsetki za dodatkowe dni?
Tylko jeśli bank przekazał jednoznaczny sposób aktualizacji i potwierdził, że możesz go zastosować. W przeciwnym razie poproś o nowe wyliczenie — własna kalkulacja może nie uwzględniać wszystkich należności.
Czy bank kupującego zaakceptuje każdy dokument mojego banku?
Nie zakładaj tego bez potwierdzenia. Kupujący powinien przekazać dokumenty swojemu bankowi i sprawdzić wymagania dotyczące ich treści oraz aktualności przed uzgodnieniem ostatecznych terminów.
Co zrobić z nadpłatą po całkowitym rozliczeniu kredytu?
Poproś bank o potwierdzenie nadpłaty i instrukcję jej zwrotu. Najlepiej wcześniej ustalić sposób rozliczenia, zamiast celowo przelewać większą kwotę bez uzgodnienia.
Czy potwierdzenie przelewu zastępuje potwierdzenie zamknięcia kredytu?
Nie — potwierdza wykonanie płatności, ale nie pełne rozliczenie zobowiązania. Uzyskaj od banku potwierdzenie spłaty i osobno dopilnuj dokumentu potrzebnego do wykreślenia hipoteki.
Przygotuj rozliczenie przed podpisaniem aktu
Zaświadczenie z banku o saldzie kredytu do sprzedaży mieszkania to punkt wyjścia do ustalenia płatności, a nie tylko potwierdzenie długu. Zbierz kwotę na właściwy dzień, dane do przelewu i warunki zwolnienia hipoteki, a następnie przekaż dokumenty notariuszowi.
Jeśli porównujesz sposoby sprzedaży, poproś o bezpłatną, niezobowiązującą wycenę Twojej nieruchomości. Zestaw ją z możliwością sprzedaży na wolnym rynku oraz kwotą wymaganą przez bank.
