Przewłaszczenie mieszkania na zabezpieczenie oznacza ryzyko utraty własności już przy podpisaniu aktu, a nie dopiero po zaprzestaniu spłaty pożyczki. Spłata długu nie powoduje automatycznego powrotu własności nieruchomości. Zanim podpiszesz dokumenty, sprawdź, jak masz odzyskać mieszkanie, co uruchamia opóźnienie i jak wierzyciel rozliczy zabezpieczenie.
Hipoteka, sprzedaż i przewłaszczenie mają różne skutki. Poniżej znajdziesz ich porównanie, zakres ochrony z art. 387¹ Kodeksu cywilnego oraz pytania, które warto omówić z niezależnym prawnikiem.
Najważniejsze informacje
- Przy przewłaszczeniu wierzyciel uzyskuje własność już przy zawarciu umowy przenoszącej własność, zanim pojawią się zaległości.
- Zwrot mieszkania po spłacie wymaga odrębnego przeniesienia własności w odpowiedniej formie — nie wystarczy potwierdzenie przelewu.
- Art. 387¹ KC przewiduje nieważność określonych umów dotyczących nieruchomości służących potrzebom mieszkaniowym osoby fizycznej. Nie obejmuje automatycznie każdej umowy zabezpieczającej.
- Sprawdź pełną wysokość zobowiązania, podstawę dalszego zamieszkiwania oraz sposób rozliczenia wartości mieszkania ponad dług.
- Akt notarialny nie zastępuje niezależnej oceny ryzyka. Sprzedaż jest alternatywą dla kolejnej pożyczki, ale definitywnie kończy własność.
Przewłaszczenie mieszkania na zabezpieczenie: ryzyko utraty własności od początku
Przewłaszczenie na zabezpieczenie polega na przeniesieniu własności na wierzyciela w celu zabezpieczenia długu, z obowiązkiem jej zwrotnego przeniesienia po spłacie. Jeżeli podpisujesz umowę przenoszącą własność mieszkania, przestajesz być właścicielem, choć możesz nadal w nim mieszkać i terminowo regulować raty.
Jak wyjaśnia analiza Rödl z 2025 r. dotycząca przewłaszczenia, wierzyciel jest właścicielem od początku, choć cel zabezpieczenia ogranicza wykonywanie jego praw.
| Rozwiązanie | Kto jest właścicielem po zawarciu umowy? | Co oznacza spłata lub rozliczenie? | Główne ryzyko |
|---|---|---|---|
| Hipoteka | Dotychczasowy właściciel | Spłata pozwala uzyskać dokumenty potrzebne do wykreślenia hipoteki | Przy braku spłaty możliwa jest egzekucja z nieruchomości |
| Przewłaszczenie | Wierzyciel po przeniesieniu własności | Konieczne jest zwrotne przeniesienie własności | Spór o odzyskanie mieszkania i rozliczenie zabezpieczenia |
| Sprzedaż | Kupujący | Sprzedający otrzymuje uzgodnioną cenę | Brak pożyczkowego mechanizmu odzyskania mieszkania |
Dlaczego spłata nie przywraca automatycznie własności?
Własności nieruchomości nie można przenieść pod warunkiem ani z zastrzeżeniem terminu — wynika to z art. 157 § 1 Kodeksu cywilnego. Nie należy więc zakładać, że zapis „mieszkanie automatycznie wraca po spłacie” sam wywoła taki skutek.
Zwrot wymaga odrębnej czynności przenoszącej własność, z odpowiednimi oświadczeniami stron w formie aktu notarialnego. Znaczenie mają tutaj art. 157 § 1–2 oraz art. 158 Kodeksu cywilnego — tekst jednolity Dz.U. z 2023 r. poz. 1610. Sprawdź zatem nie tylko obowiązek zwrotu, lecz także termin jego wykonania, koszty i sposób postępowania przy odmowie wierzyciela.
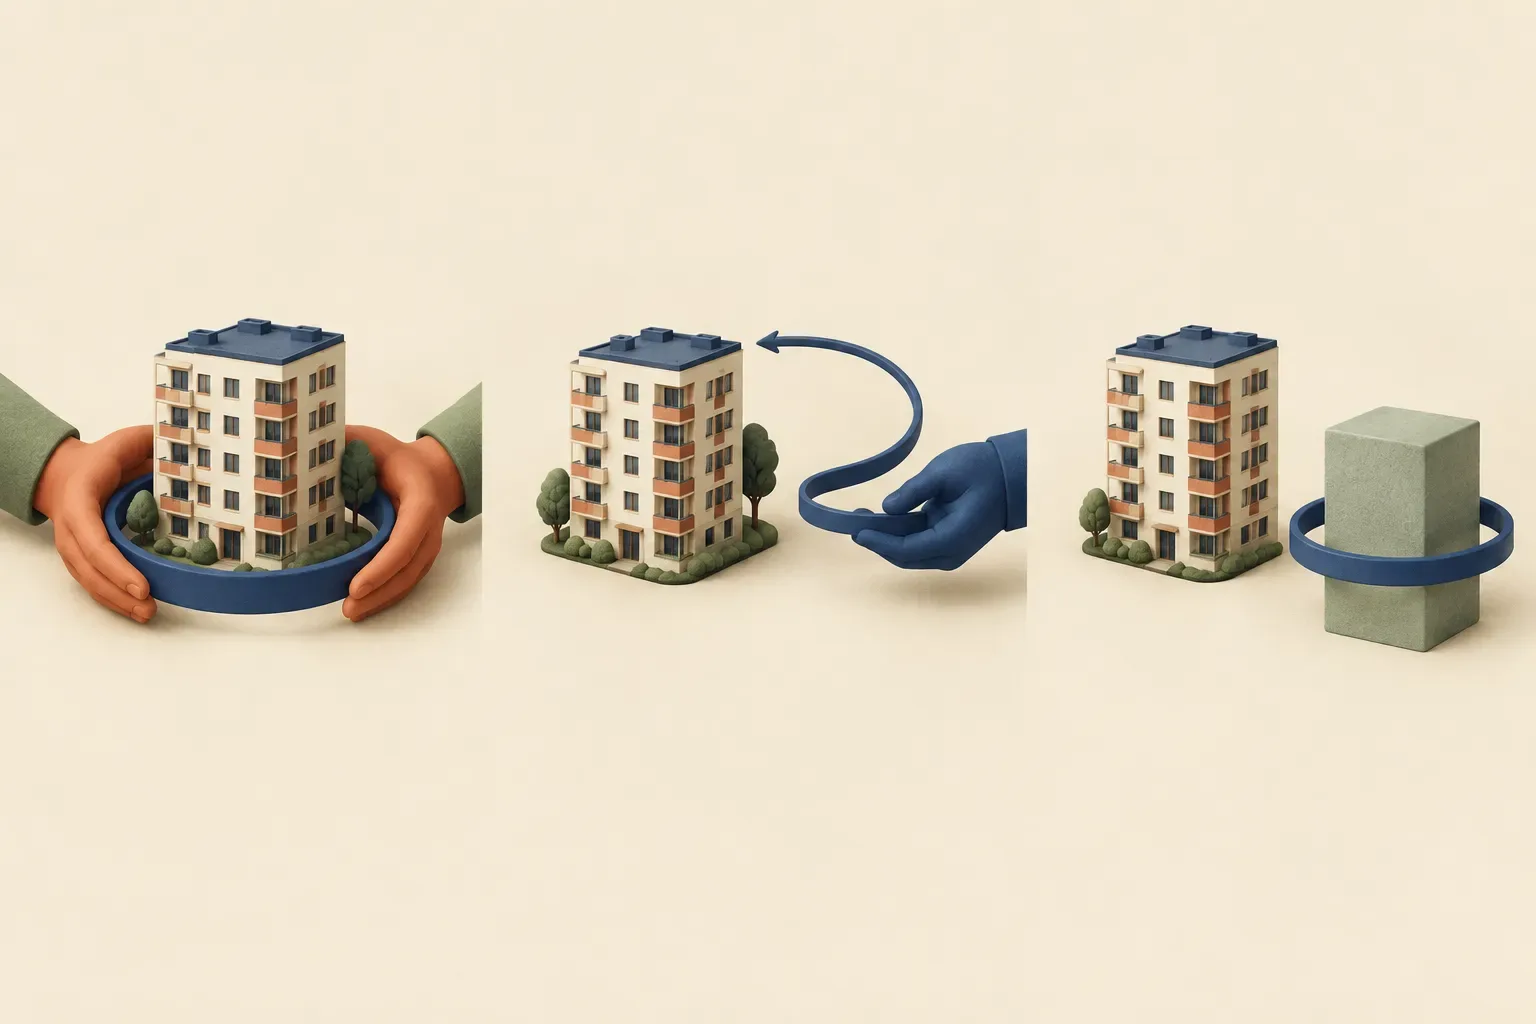 Hipoteka nie przenosi własności, przewłaszczenie może ją przenieść na wierzyciela, a sprzedaż oznacza oddanie jej nabywcy.
Kiedy może mieć zastosowanie art. 387¹ Kodeksu cywilnego?
Art. 387¹ KC dotyczy osoby fizycznej zobowiązującej się przenieść własność nieruchomości służącej jej potrzebom mieszkaniowym, aby zabezpieczyć roszczenia z umowy niezwiązanej bezpośrednio z jej działalnością gospodarczą lub zawodową. Dopiero po sprawdzeniu tych warunków można oceniać przewidziane w przepisie przesłanki nieważności.
Zgodnie z art. 387¹ pkt 1–3 Kodeksu cywilnego taka umowa jest nieważna, jeżeli zachodzi choć jedna z następujących sytuacji:
- Wartość nieruchomości przekracza wartość zabezpieczanych roszczeń powiększoną o odsetki maksymalne za opóźnienie za okres 24 miesięcy.
- Nie oznaczono wartości zabezpieczanych roszczeń pieniężnych.
- Przed zawarciem umowy nie dokonano wyceny wartości rynkowej nieruchomości przez biegłego rzeczoznawcę.
Nie wystarczy zatem porównać kwoty otrzymanej pożyczki z ceną mieszkania. Prawnik powinien sprawdzić również przeznaczenie nieruchomości, charakter zabezpieczanego zobowiązania i dokumenty wyceny.
Brak zastosowania art. 387¹ KC nie oznacza, że umowa jest bezpieczna ani ważna pod każdym innym względem. Sama dopuszczalność przewłaszczenia nieruchomości pozostaje przedmiotem dyskusji: autor opracowania opublikowanego przez Instytut Wymiaru Sprawiedliwości w 2025 r. kwestionuje zgodność tej konstrukcji z polskim prawem rzeczowym. To stanowisko autora, a nie rozstrzygnięcie Twojej sprawy.
Jakie zapisy sprawdzić przed podpisaniem umowy?
Sprawdź pełną wysokość długu, warunki jego spłaty i dokładny sposób odzyskania własności. Równie istotne są zasady dalszego zamieszkiwania oraz rozliczenie wartości mieszkania przewyższającej zadłużenie — sama wysokość raty nie pokazuje, co możesz stracić.
Poproś o projekt aktu, umowę pożyczki i wszystkie załączniki. Z niezależnym adwokatem lub radcą prawnym omów następujące pytania:
- Co zabezpieczasz? Kapitał, odsetki, prowizje czy także inne należności?
- Kiedy dług uznaje się za spłacony? W dniu zlecenia przelewu czy wpływu pieniędzy?
- Jak rozliczana jest wcześniejsza i częściowa spłata?
- Co powoduje opóźnienie? Czy umowa przewiduje wezwanie i dodatkowy termin?
- Jak odzyskasz własność? Kto zorganizuje akt, w jakim terminie i na czyj koszt?
- Kto wycenił mieszkanie? Czy otrzymasz kopię wyceny?
- Jak wierzyciel zaspokoi dług? Jak ustali wartość zabezpieczenia i rozliczy ewentualną nadwyżkę?
- Na jakiej podstawie możesz mieszkać w lokalu? Jak długo i za jaką opłatą?
Sprawdź trzy scenariusze zamiast samej wysokości raty
Przeanalizuj umowę przy założeniu, że spłacisz wszystko terminowo, spłacisz tylko część albo nie będziesz w stanie dalej płacić. Dla każdego wariantu zapisz: kto ma własność, kto może mieszkać w lokalu i jakie kwoty trzeba rozliczyć.
Typowy błąd to poleganie na obietnicy „po spłacie wszystko wróci”. Poproś o wskazanie konkretnego postanowienia i procedury zwrotu. Odpowiedź „później się dogadamy” nie rozwiązuje problemu.
Co grozi, jeśli nie spłacisz pożyczki w terminie?
Opóźnienie może zagrozić odzyskaniu mieszkania, ponieważ wierzyciel jest już jego właścicielem. Nie istnieje jednak jeden automatyczny mechanizm skutków zaległości ani rozliczenia nadwyżki dla wszystkich umów: znaczenie mają postanowienia dokumentów, właściwe przepisy i okoliczności konkretnej sprawy.
Nie zakładaj ani tego, że jeden dzień zwłoki pozwala zatrzymać mieszkanie bez rozliczenia, ani tego, że niewielki dług oznacza niewielkie ryzyko.
W historycznej sprawie opisanej przez Prokuraturę Krajową pożyczka wynosiła 160 tys. zł, a nieruchomość była wówczas wyceniana na 1,2 mln zł. Później jej wartość przekroczyła 8,3 mln zł. Według komunikatu wierzyciel miał rozliczyć nadwyżkę ponad zabezpieczony dług. To opis konkretnego sporu, nie wzorzec rozliczenia każdej pożyczki z przewłaszczeniem mieszkania.
Znaczenie może mieć również wyzysk — wykorzystanie określonej słabości drugiej strony do uzyskania rażąco nieproporcjonalnego świadczenia. Art. 388 § 1 i § 1¹ Kodeksu cywilnego przewiduje roszczenia oraz domniemanie rażącej dysproporcji przy co najmniej dwukrotnym przewyższeniu wartości świadczeń. Sama różnica kwot nie przesądza jednak o nieważności umowy.
Jakie są alternatywy dla pożyczki z przewłaszczeniem mieszkania?
Rozważ pisemne porozumienie z wierzycielem, zmianę harmonogramu albo dostępne finansowanie bez przenoszenia własności, które rzeczywiście możesz spłacić. Sprzedaż może pozwolić uniknąć kolejnej pożyczki, ale definitywnie pozbawia Cię własności — wymaga więc również planu dalszego zamieszkania.
| Możliwość | Potencjalna korzyść | Co sprawdzić? |
|---|---|---|
| Porozumienie z wierzycielem | Zmiana terminu lub rat | Całkowity koszt i pisemne warunki |
| Finansowanie z hipoteką | Zachowanie własności przy ustanawianiu zabezpieczenia | Zdolność do spłaty i ryzyko egzekucji |
| Sprzedaż na rynku | Możliwość uzyskania wyższej ceny niż w skupie | Czas, koszty i rozliczenie wierzycieli |
| Sprzedaż do skupu | Potencjalnie prostsza organizacja transakcji | Zwykle niższa cena niż na wolnym rynku |
Jeśli masz kilka długów, sprawdź, jak obliczyć podział ceny między wierzycieli. Przy kredycie hipotecznym uzyskaj saldo i warunki spłaty z banku, zamiast opierać rozliczenie na szacunkach.
W kontekście skupu mieszkań zadłużonych istotna jest deklaracja InvestSmart: firma nie udziela pożyczek pod zastaw mieszkania i nie zawiera umów przewłaszczenia na zabezpieczenie. Potwierdza to także opis zasad działania firmy.
Co zrobić, jeśli już podpisałeś umowę?
Zbierz dokumenty i przekaż je niezależnemu prawnikowi, zanim podpiszesz kolejne oświadczenia. Nie zakładaj automatycznej nieważności ani braku możliwości działania: ocena zależy od treści umowy, okoliczności jej zawarcia oraz terminów dochodzenia konkretnych roszczeń.
- Przygotuj dokumenty: akt notarialny, umowę pożyczki, wycenę, załączniki, potwierdzenia wpłat i korespondencję.
- Sprawdź księgę wieczystą: właściciela, wpisy i wzmianki. Sam brak zmiany wpisu nie przesądza, że własność nie przeszła.
- Rozpisz rozliczenia: otrzymany kapitał, spłaty i żądane dodatkowe należności.
- Zleć sprawdzenie terminów. Art. 388 § 2 KC przewiduje wygaśnięcie uprawnień z tytułu wyzysku po trzech latach, a gdy stroną jest konsument — po sześciu latach od zawarcia umowy. Prawnik powinien ocenić zastosowanie przepisu do Twojej sprawy.
- Nie podpisuj aneksu ani ugody bez analizy, nawet jeśli dokument ma tylko „uporządkować formalności”.
Notariusz jest potrzebny przy umownym przeniesieniu własności. Adwokat lub radca prawny oceni Twoje interesy i roszczenia; spór może wymagać sądu. Ten poradnik nie zastępuje indywidualnej porady prawnej.
Najczęściej zadawane pytania
Czy nazwa „umowa pożyczki” wyklucza utratę mieszkania?
Nie. O skutkach decydują postanowienia wszystkich powiązanych dokumentów, nie sam nagłówek. Sprawdź zwłaszcza odrębne akty i oświadczenia dotyczące własności.
Czy art. 387¹ KC tak samo chroni lokal użytkowy?
Nie należy automatycznie zakładać takiej ochrony. Przepis dotyczy nieruchomości służącej zaspokojeniu potrzeb mieszkaniowych danej osoby; oceny wymagają rzeczywiste okoliczności i pozostałe podstawy prawne.
Czy notariusz zastępuje mojego prawnika?
Nie. Notariusz dokonuje czynności notarialnej, ale nie pełni funkcji Twojego pełnomocnika negocjującego warunki. Niezależny prawnik powinien ocenić ryzyko i zapisy z perspektywy Twoich interesów.
Co zrobić, gdy po spłacie wierzyciel odmawia zwrotu własności?
Zabezpiecz potwierdzenia spłaty i korespondencję dotyczącą odmowy. Prawnik powinien ocenić możliwość dochodzenia zwrotnego przeniesienia własności, w tym potrzebę wystąpienia do sądu.
Zanim podejmiesz decyzję
Przewłaszczenie mieszkania na zabezpieczenie niesie ryzyko utraty własności od początku, a jej odzyskanie wymaga czegoś więcej niż spłaty długu. Najpierw sprawdź projekt z prawnikiem i porównaj dostępne alternatywy.
Jeśli rozważasz sprzedaż zamiast pożyczki, możesz zamówić bezpłatną wycenę Twojej nieruchomości. Porównaj ofertę z możliwościami sprzedaży na rynku, uwzględniając cenę, czas i koszty.