To, ile trwa sprzedaż mieszkania od ogłoszenia do aktu, zależy od dwóch różnych procesów: znalezienia kupującego i przygotowania transakcji. Jedna liczba tygodni nie pokaże, czy czekasz na zainteresowanie ofertą, dokumenty, bank czy zgodę współwłaścicieli. Poniższy harmonogram pomoże Ci ustalić kolejność działań, prowadzić część prac równolegle i oddzielić potwierdzone terminy od planowanych.
Akt notarialny nie zawsze kończy sprzedaż w sensie organizacyjnym. Przeniesienie własności, otrzymanie całej ceny i przekazanie kluczy mogą przypadać na różne dni — każde z tych zdarzeń uwzględnij w planie.
Najważniejsze informacje
- Rozdziel czas sprzedaży mieszkania na przygotowanie, poszukiwanie nabywcy i finalizację. Osobno zaplanuj płatność oraz wydanie lokalu.
- Sprawdzaj dokumenty przed publikacją ogłoszenia. Nie czekaj z wykryciem braków na zdecydowanego kupującego.
- Zakup bez kredytu może uprościć harmonogram, ale tylko wtedy, gdy kupujący rzeczywiście dysponuje pieniędzmi.
- Przy kredycie osobnymi etapami są ocena wniosku, decyzja, zawarcie umowy kredytowej i spełnienie warunków wypłaty.
- Skup może ograniczyć poszukiwanie nabywcy i prezentacje, ale zwykle oznacza niższą cenę niż sprzedaż na wolnym rynku.
Ile trwa sprzedaż mieszkania od ogłoszenia do aktu?
Nie ma jednej liczby tygodni, którą można odpowiedzialnie przypisać każdej sprzedaży. Czas zależy od znalezienia nabywcy, gotowości dokumentów i dostępności pieniędzy. Trafniejszy harmonogram uzyskasz, wskazując przy każdym zadaniu osobę odpowiedzialną, warunek rozpoczęcia i termin, który można już potwierdzić.
Przy wyjaśnionym stanie prawnym i kupującym dysponującym środkami odpada oczekiwanie na kredyt. Nadal trzeba jednak sprawdzić dokumenty, przygotować umowę i uzgodnić bezpieczną płatność.
| Odcinek procesu | Co wyznacza jego długość | Co możesz ustalić wcześniej |
|---|---|---|
| Przygotowanie → publikacja | Dokumenty, zdjęcia, cena i opis | Lista braków oraz zakres przygotowania lokalu |
| Ogłoszenie → przyjęcie oferty | Zainteresowanie, prezentacje i negocjacje | Dostępność na oględziny i warunki sprzedaży |
| Przyjęcie oferty → akt, zakup bez kredytu | Dokumenty i dostępność pieniędzy | Czy kupujący ma już środki |
| Przyjęcie oferty → akt, zakup kredytowy | Procedura bankowa i gotowość stron | Etap finansowania i wymagania banku |
| Akt → rozliczenie i wydanie | Umowa, płatność i przeprowadzka | Osobne terminy dla każdego zdarzenia |
Nie sumuj automatycznie czasu wszystkich czynności. Dokumenty możesz kompletować podczas poszukiwania kupującego. Natomiast niewyjaśnione prawo do lokalu może zatrzymać sprzedaż niezależnie od gotowości finansowej nabywcy.
Od którego momentu liczyć czas sprzedaży mieszkania?
Licz osobno przygotowanie, ekspozycję ogłoszenia i finalizację po wyborze nabywcy. Dzięki temu rozpoznasz, czy przestój wynika z braku zainteresowania ofertą, czy z formalności uzgodnionej transakcji. Informacja „sprzedałem mieszkanie w miesiąc” niewiele mówi bez wskazania początku i końca tego okresu.
Zapisz daty:
- rozpoczęcia przygotowań;
- publikacji ogłoszenia;
- przyjęcia oferty kupującego;
- podpisania aktu przenoszącego własność;
- otrzymania całej ceny;
- wydania mieszkania.
Ostrożnie interpretuj statystyki. Jak wyjaśnia NBP w raporcie za I kwartał 2025 r., wskaźnik czasu sprzedaży na rynku wtórnym obejmuje tylko transakcje zakończone sprzedażą, pomijając oferty nadal niesprzedane. Opisana miara jest też uśredniona z czterech ostatnich kwartałów — nie stanowi prognozy dla Twojego ogłoszenia.
Jakie są etapy sprzedaży mieszkania od dokumentów do kluczy?
Sprzedaż obejmuje sprawdzenie prawa do lokalu, przygotowanie oferty, znalezienie kupującego, ustalenie finansowania, podpisanie aktu oraz rozliczenie i wydanie mieszkania. Część tych prac możesz prowadzić równolegle. Najwięcej zbędnego oczekiwania ograniczysz, ustalając wymagania dokumentowe przed znalezieniem nabywcy, a nie dopiero przed wizytą u notariusza.
1. Sprawdź prawo do lokalu i dokumenty
Porównaj dane właścicieli, oznaczenie mieszkania oraz informacje o obciążeniach w dokumentach i księdze wieczystej, jeżeli jest prowadzona. Ustal podstawę nabycia: zakup, darowiznę, dziedziczenie lub inne zdarzenie.
Brak księgi nie przesądza sam w sobie o niemożności sprzedaży. Rodzaj prawa i dokumenty potwierdzające uprawnienie do zbycia ustal z notariuszem — nie każdy lokal bez księgi wymaga takich samych formalności.
Punktem wyjścia jest lista dokumentów do sprzedaży mieszkania według sytuacji właściciela. Ostateczny zestaw potwierdź w kancelarii obsługującej transakcję, szczególnie przy spadku, współwłasności lub obciążeniach.
2. Przygotuj cenę, lokal i ogłoszenie
Porównuj mieszkania podobne pod względem lokalizacji, powierzchni, standardu i sytuacji prawnej. Cena ofertowa jest oczekiwaniem sprzedającego, nie potwierdzoną ceną zakończonej transakcji.
Przygotuj zdjęcia, rzut, informacje o kosztach utrzymania i rzetelny opis stanu lokalu. Przed remontem oszacuj jego koszt oraz wpływ na datę publikacji. Sprzątanie i uporządkowanie mieszkania to inna decyzja niż wymiana instalacji.
Ustal też, kiedy możesz się wyprowadzić. Termin wydania, którego nie jesteś w stanie dotrzymać, może utrudnić negocjacje nawet przy atrakcyjnej cenie.
3. Ustal potrzebę świadectwa energetycznego
Świadectwo charakterystyki energetycznej opisuje zapotrzebowanie budynku lub lokalu na energię. Zasadę przekazania świadectwa nabywcy określa art. 11 ustawy o charakterystyce energetycznej budynków.
Przed publikacją ustal, czy dla konkretnego lokalu potrzebujesz świadectwa i czy masz ważny dokument. Jeśli trzeba go sporządzić, zleć to z wyprzedzeniem uprawnionej osobie. Zakres obowiązków i ustawowych wyłączeń sprawdź w informacji Ministerstwa Rozwoju i Technologii o świadectwach energetycznych.
Nie zakładaj, że dotychczasowe korzystanie z mieszkania wyłącznie na własne potrzeby zwalnia z obowiązków przy sprzedaży. Jeżeli świadectwo już sporządzono, art. 13 ustawy o charakterystyce energetycznej budynków wymaga zamieszczenia w ogłoszeniu określonych wskaźników energetycznych.
4. Prowadź prezentacje i uzgodnij pełne warunki
Zapisuj powtarzające się pytania oglądających. Jeśli dotyczą opłat, wyposażenia lub wyprowadzki, uzupełnij opis, aby kolejne osoby znały odpowiedzi przed wizytą.
Negocjuj nie tylko cenę, lecz także:
- sposób finansowania;
- termin aktu i płatności;
- pozostawiane wyposażenie;
- datę wydania mieszkania;
- warunki, od których kupujący uzależnia zakup.
Wysoka oferta zależna od kilku przyszłych zdarzeń może być mniej przewidywalna niż niższa oferta z potwierdzonym finansowaniem.
5. Potwierdź finansowanie i przygotuj umowę
„Zakup za gotówkę” oznacza tutaj zakup bez kredytu hipotecznego, nie zapłatę banknotami. Zapytaj, czy kupujący ma już pieniądze, czy dopiero otrzyma je ze sprzedaży innej nieruchomości.
Przy kredycie ustal, jakie dokumenty lokalu są potrzebne bankowi i kto je dostarczy. Wstępna ocena zdolności kredytowej nie jest decyzją o finansowaniu konkretnej transakcji.
Poproś kancelarię o listę dokumentów i wymaganą aktualność zaświadczeń. Dzięki temu ograniczysz ryzyko zamawiania ich ponownie przed aktem.
6. Sprawdź projekt aktu i rozliczenie
Przeczytaj projekt przed wizytą w kancelarii. Zweryfikuj dane stron, opis mieszkania, cenę, rachunki odbiorców płatności, terminy i zasady wydania.
Jeśli część ceny ma otrzymać wierzyciel, sprawdź podstawę i warunki rozliczenia. Nie odkładaj wyjaśniania salda, numeru rachunku lub dokumentów dotyczących zabezpieczeń na moment podpisywania umowy.
7. Przekaż lokal z protokołem
Protokół zdawczo-odbiorczy dokumentuje stan mieszkania i zakres przekazania. Wpisz datę, odczyty liczników, liczbę kluczy i pilotów, wyposażenie oraz zauważone uszkodzenia.
Przygotuj wzór wcześniej. W dniu przeprowadzki łatwo przeoczyć brakujący klucz albo ustalenie dotyczące pozostawionych rzeczy.
Ile czasu mija od umowy przedwstępnej do aktu notarialnego?
Ten okres zależy od gotowości dokumentów, finansowania i stron, a nie od samego podpisania umowy przedwstępnej. Zakup bez kredytu usuwa procedurę finansowania hipotecznego, ale nie zastępuje weryfikacji lokalu. Przy kredycie trzeba uwzględnić także zawarcie umowy z bankiem i warunki uruchomienia środków.
Umowa przedwstępna zobowiązuje strony do zawarcia oznaczonej umowy w przyszłości. Jej podstawę określa art. 389 Kodeksu cywilnego. Powinna porządkować dalsze obowiązki, nie tylko wskazywać cenę i datę.
| Scenariusz | Co może zatrzymać finalizację | Co potwierdzić przed ustaleniem aktu |
|---|---|---|
| Pieniądze już dostępne | Braki dokumentów lub nieuzgodniona płatność | Komplet dla kancelarii i sposób zapłaty |
| Pieniądze ze sprzedaży innego lokalu | Opóźnienie wcześniejszej transakcji | Kiedy środki rzeczywiście będą dostępne |
| Kredyt hipoteczny | Ocena banku, braki lub warunki finansowania | Etap procedury oraz warunki wypłaty |
| Lokal z hipoteką | Brak uzgodnień z wierzycielem | Saldo, sposób rozliczenia i dokumenty zabezpieczenia |
Nie traktuj deklarowanego terminu decyzji kredytowej jako daty zapłaty. Harmonogram bankowy zależy między innymi od kompletności wymaganych informacji i dokumentów. Po decyzji mogą pozostać czynności potrzebne do zawarcia umowy kredytowej i wypłaty pieniędzy.
W umowie przedwstępnej określ, jak strony postąpią przy opóźnieniu lub odmowie finansowania. Nie zakładaj, że odmowa kredytu automatycznie pozwoli kupującemu wycofać się bez rozliczeń. Skutki zależą od postanowień umowy i okoliczności sprawy.
Co wydłuża sprzedaż nieruchomości?
Przed znalezieniem kupującego czas sprzedaży zależy przede wszystkim od ceny, cech mieszkania i sposobu przedstawienia oferty. Po uzgodnieniu warunków przestoje mogą wynikać z dokumentów, finansowania lub stanu prawnego. Najpierw rozpoznaj przyczynę opóźnienia — dopiero potem zmieniaj cenę albo termin.
| Sygnał lub problem | Co sprawdzić | Kto musi działać |
|---|---|---|
| Mało zapytań | Cena, zdjęcia, opis i widoczność oferty | Sprzedający lub pośrednik |
| Prezentacje bez ofert | Stan lokalu, warunki i zgodność z opisem | Sprzedający |
| Brak dokumentu | Wymagania odbiorcy i podmiot wydający | Właściciel, urząd lub spółdzielnia |
| Niepotwierdzone prawa spadkobierców | Dokumenty wykazujące prawa do lokalu | Spadkobiercy, notariusz lub sąd |
| Spór współwłaścicieli | Zakres zgody i przedmiot sprzedaży | Współwłaściciele, prawnik |
| Oczekiwanie na kredyt | Kompletność dokumentów i etap procedury | Kupujący oraz bank |
| Obciążenia | Wierzyciele, saldo i warunki zwolnienia zabezpieczeń | Strony, wierzyciele, notariusz |
Nie każda współwłasność oznacza spór, a nie każda hipoteka oznacza długotrwałą transakcję. Kluczowe jest ustalenie, jakie czynności są konieczne i kto je wykona.
Zarezerwowany termin w kancelarii nie potwierdza gotowości sprzedaży. Dopóki brakuje dokumentów lub finansowania, oznaczaj go w harmonogramie jako planowany.
Jak prowadzić działania równolegle, żeby ograniczyć przestoje?
Podczas poszukiwania nabywcy możesz sprawdzać dokumenty, przygotowywać świadectwo energetyczne i ustalać wymagania wierzyciela. Po przyjęciu oferty równolegle prowadź przygotowanie umowy oraz finansowanie. Najpierw rozpoznaj jednak zależności: niektóre zadania rozpoczną się dopiero po otrzymaniu konkretnego dokumentu lub decyzji.
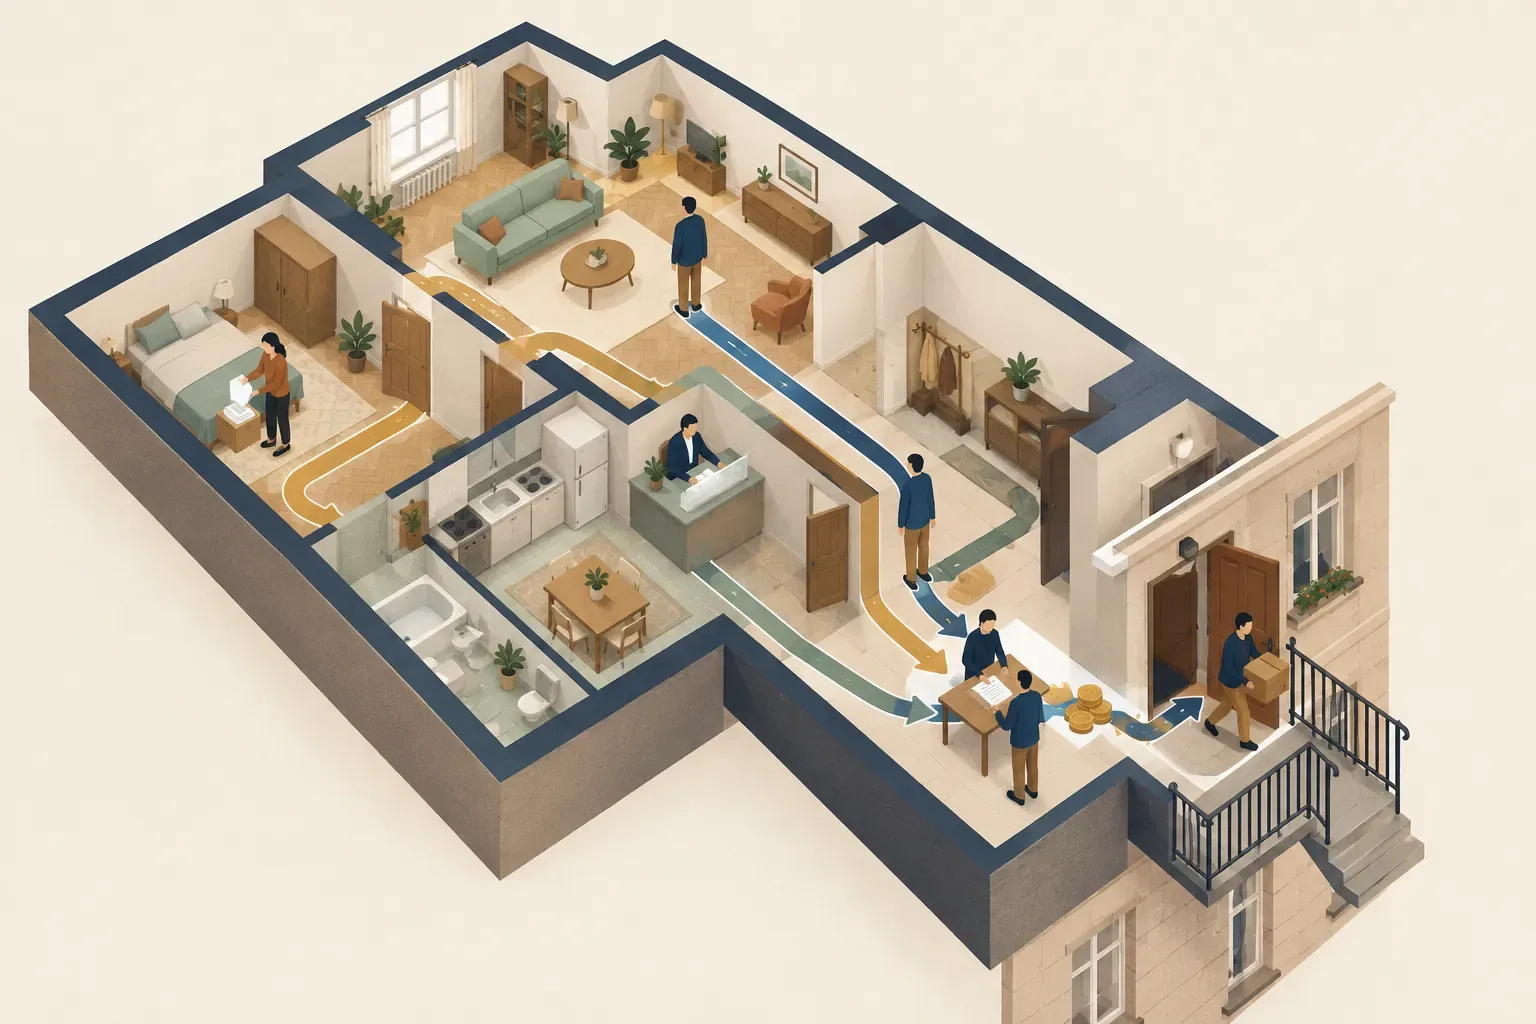 Przygotowanie mieszkania, poszukiwanie kupującego i formalności finansowe mogą biec równolegle, aż spotkają się przy akcie, płatności i przekazaniu lokalu.
| Moment | Sprzedający | Kupujący | Podmioty zewnętrzne |
|---|---|---|---|
| Przed publikacją | Sprawdza prawo, obciążenia i dokumenty | — | Kancelaria wskazuje wymagania |
| Podczas publikacji | Prezentuje lokal i uzupełnia dokumenty | Ocenia lokal i finansowanie | Właściwe podmioty wydają zaświadczenia |
| Po przyjęciu oferty | Uzgadnia umowę i wydanie | Potwierdza środki lub prowadzi procedurę kredytową | Notariusz analizuje dokumenty, bank ocenia wniosek |
| Przed aktem | Sprawdza projekt i rozliczenia | Potwierdza gotowość finansowania | Kancelaria przygotowuje akt |
| Po akcie | Kontroluje płatność i przygotowuje wydanie | Płaci zgodnie z umową | Banki wykonują odpowiednie czynności |
Dla każdego zadania zapisz cztery elementy: odpowiedzialny, warunek rozpoczęcia, termin, status. Zamiast „bank: w toku” wpisz: „kupujący ma potwierdzić, czy bank otrzymał komplet wymaganych dokumentów”.
Przykład organizacyjny, nie prognoza rynkowa: przygotowanie dokumentów zajmuje w danej transakcji 10 dni, a uzgodnienie warunków 7 dni. Wykonywane kolejno zajmą 17 dni; równolegle mogą zmieścić się w 10 dniach, jeśli jedno zadanie nie wymaga zakończenia drugiego.
Po każdej rozmowie ustal następny krok. Dzięki temu odróżnisz oczekiwanie na instytucję od zadania, którego nikt jeszcze nie rozpoczął.
Czy mieszkanie z hipoteką można sprzedać przed jej wykreśleniem?
Co do zasady hipoteka nie wyklucza sprzedaży, ale zmiana właściciela sama nie usuwa zabezpieczenia. Możliwość bezpiecznego rozliczenia konkretnej transakcji oraz dokumenty potrzebne do wykreślenia hipoteki zależą od wierzyciela, zabezpieczonej wierzytelności i treści wpisu. Przed ustaleniem daty aktu wymagają indywidualnego sprawdzenia.
Hipoteka zabezpiecza wierzytelność na nieruchomości. Art. 65 ust. 1 ustawy o księgach wieczystych i hipotece opisuje uprawnienie wierzyciela do zaspokojenia z nieruchomości bez względu na zmianę właściciela. Ten przepis nie potwierdza, że proponowany podział ceny wystarczy do zwolnienia zabezpieczenia.
Przed zobowiązaniem się do terminu ustal z wierzycielem i notariuszem:
- jakie zobowiązanie zabezpiecza konkretny wpis;
- saldo oraz sposób ustalenia kwoty na dzień spłaty;
- rachunek i warunki przyjęcia spłaty;
- wymagania dotyczące zwolnienia zabezpieczenia;
- dokumenty potrzebne do wniosku o wykreślenie hipoteki i sposób ich uzyskania.
Jednym z możliwych wariantów jest zapłata części ceny wierzycielowi, a pozostałej części sprzedającemu. Nie działa to automatycznie: sam przelew lub podział ceny nie zastępuje wymaganych uzgodnień i dokumentów.
Jeśli zadłużenie przewyższa cenę, potrzebne jest rozwiązanie niedoboru. Przy zajęciu komorniczym, sporze lub kilku wierzycielach zleć analizę adwokatowi albo radcy prawnemu. Sprzedaż nie pozwala ominąć skutków egzekucji ani praw wierzycieli.
Kiedy sprzedający dostaje pieniądze i przekazuje klucze?
Płatność i wydanie lokalu następują według warunków konkretnej umowy, niekoniecznie w dniu aktu. Ustal osobno termin zapłaty, dostępności pieniędzy na właściwych rachunkach i przekazania mieszkania. Zabezpieczenie tych obowiązków omów z notariuszem przed podpisaniem dokumentów.
Art. 158 Kodeksu cywilnego wymaga formy aktu notarialnego dla umowy zobowiązującej do przeniesienia własności nieruchomości. Sam podpis pod aktem nie potwierdza jednak otrzymania ceny.
Rozdziel w ustaleniach:
- własność — skutek zawieranej umowy;
- płatność — kwoty, rachunki, odbiorców i terminy;
- wydanie — datę udostępnienia lokalu;
- rozliczenia końcowe — media, wyposażenie i dokumenty.
Potwierdzenie zlecenia przelewu nie jest tym samym co zaksięgowanie środków. Uzgodnij rozwiązanie odpowiednie do sposobu finansowania, zamiast opierać bezpieczeństwo na ustnym zapewnieniu.
Jakie koszty uwzględnić w harmonogramie sprzedaży?
Sprawdź przy każdej transakcji koszty dokumentów, przygotowania aktu i obowiązki podatkowe, nawet jeśli ostatecznie nie wszystkie wystąpią. Pozostałe wydatki zależą od stanu mieszkania, umów i obciążeń. Podział kosztów notarialnych ustalcie w transakcji; ewentualny PIT wymaga osobnej oceny okoliczności sprzedaży.
| Pozycja | Kiedy może wystąpić | Kto ponosi koszt lub od czego zależy | Gdzie sprawdzić |
|---|---|---|---|
| Dokumenty i zaświadczenia | Gdy wymaga ich kancelaria, bank lub sytuacja prawna | Od rodzaju dokumentu i podmiotu wydającego | Urząd, spółdzielnia, bank, kancelaria |
| Świadectwo energetyczne | Gdy wymagane jest sporządzenie dokumentu | Od obowiązku i uzgodnień z wykonawcą | Informacja MRiT i wycena uprawnionej osoby |
| Akt, wypisy i czynności sądowe | Przy przygotowaniu i wykonaniu transakcji | Według zasad właściwych czynności i ustaleń stron | Szczegółowe wyliczenie kancelarii |
| Pośrednictwo | Jeśli korzystasz z pośrednika | Według zawartej umowy | Umowa pośrednictwa |
| Rozliczenie kredytu | Przy spłacie zobowiązania | Według umowy i warunków banku | Bank oraz dokumenty kredytowe |
| PIT sprzedającego | Zależnie od nabycia i okoliczności sprzedaży | Wymaga indywidualnej oceny podatkowej | Informacje Ministerstwa Finansów o sprzedaży nieruchomości |
| Przygotowanie i przeprowadzka | Według zakresu prac i sytuacji mieszkaniowej | Według zamówionych usług | Wyceny wykonawców |
Nie utożsamiaj ceny w akcie z kwotą, która zostanie do Twojej dyspozycji. Osobno odejmij spłacane zobowiązania, uzgodnione koszty i ewentualny podatek.
Czy skup może skrócić czas sprzedaży mieszkania?
Skup może ograniczyć publiczne poszukiwanie nabywcy i prezentacje, ale nie usuwa sprawdzania dokumentów ani wymaganej formy umowy. Kompromisem jest zwykle niższa cena niż na wolnym rynku. Porównuj więc czas, kwotę pozostającą po rozliczeniach i obowiązki, które nadal musisz wykonać.
| Metoda | Poszukiwanie nabywcy | Główny kompromis |
|---|---|---|
| Samodzielna sprzedaż | Organizujesz je sam | Więcej pracy i niepewny czas, możliwość uzyskania ceny wolnorynkowej |
| Pośrednik | Działa w zakresie umowy | Prowizja i brak gwarancji daty sprzedaży |
| Skup | Oceniasz ofertę bezpośredniego kupującego | Zwykle niższa cena za ograniczenie części obowiązków |
Szersze kryteria zawiera porównanie sprzedaży samodzielnej, przez pośrednika i do skupu: cena netto, czas i obowiązki.
InvestSmart w ofercie skupu mieszkań wskazuje, że cena jest niższa niż możliwa do osiągnięcia na wolnym rynku. W opisie procesu transakcji deklaruje płatność przelewem w dniu aktu lub przez depozyt notarialny. To opis procesu firmy, nie gwarancja terminu każdej sprzedaży.
Typowe błędy i moment na pomoc specjalisty
- Zbieranie dokumentów dopiero po przyjęciu oferty. Listę ustal wcześniej, a aktualność zaświadczeń potwierdź z odbiorcą.
- Uzgodnienie wyłącznie ceny. Zapisz także finansowanie, płatność, wyposażenie i wydanie.
- Traktowanie kredytu jako pewnego po rozmowie z doradcą. Sprawdź faktyczny etap procedury.
- Planowanie przeprowadzki według niepotwierdzonego aktu. Najpierw zweryfikuj gotowość dokumentów i pieniędzy.
- Analizowanie obciążeń tuż przed podpisem. Włącz wierzyciela i kancelarię do przygotowań wcześniej.
Z notariuszem skontaktuj się już przy ustalaniu dokumentów. Spór o własność, egzekucję, niejasne rozliczenia lub konsekwencje umowy przedwstępnej omów z adwokatem albo radcą prawnym. W niektórych sprawach konieczne będzie postępowanie sądowe.
Poradnik ma charakter informacyjny i nie zastępuje indywidualnej oceny prawnej ani podatkowej.
Najczęściej zadawane pytania
Czy umowa przedwstępna jest obowiązkowa?
Nie jest koniecznym etapem każdej sprzedaży. Jeśli strony mają dokumenty, środki i uzgodnione warunki, mogą przejść bezpośrednio do zawarcia umowy sprzedaży w wymaganej formie aktu notarialnego.
Czy umowa przedwstępna musi być zawarta u notariusza?
Nie każda wymaga aktu notarialnego, ale forma wpływa na możliwe roszczenia. Art. 390 Kodeksu cywilnego wiąże możliwość dochodzenia zawarcia umowy przyrzeczonej ze spełnieniem odpowiednich wymagań, w szczególności dotyczących formy. Skutki wyboru omów przed podpisaniem z notariuszem lub prawnikiem.
Czy zadatek i zaliczka mają takie same skutki?
Nie należy traktować ich zamiennie. Skutki zadatku określa art. 394 Kodeksu cywilnego, przy czym znaczenie mają również postanowienia umowy i okoliczności jej niewykonania. Przed wpłatą ustal charakter kwoty oraz zasady rozliczenia przy opóźnieniu lub rezygnacji.
Czy można szukać kupującego przed potwierdzeniem praw spadkowych?
Możesz rozmawiać o przyszłej transakcji, ale nie obiecuj daty aktu bez ustalenia dokumentów i kolejności czynności. Art. 1027 Kodeksu cywilnego określa sposób wykazania praw spadkobiercy wobec osób trzecich, które nie roszczą sobie praw do spadku. Gotowość do sprzedaży potwierdź z notariuszem.
Czy termin aktu można przesunąć?
Strony mogą uzgodnić zmianę terminu, lecz trzeba sprawdzić treść dotychczasowej umowy i wymaganą formę zmiany. Nie zakładaj, że telefoniczne uzgodnienie usuwa wszystkie konsekwencje opóźnienia. Przy zadatku lub sporze skonsultuj zmianę z prawnikiem.
Jak ustalić realny termin swojej sprzedaży?
Aby ocenić, ile trwa sprzedaż mieszkania od ogłoszenia do aktu, oddziel poszukiwanie kupującego od przygotowania transakcji. Przy każdym zadaniu wskaż odpowiedzialnego, brakujący warunek i status terminu. Osobno zaplanuj otrzymanie ceny oraz przekazanie kluczy.
Jeśli rozważasz skup, porównaj jego warunki z pozostałymi metodami. Możesz zamówić bezpłatną wycenę Twojej nieruchomości — bez zobowiązania do przyjęcia oferty.