Sprzedaż mieszkania samodzielnie, pośrednik czy skup — którą opcję wybrać, żeby wiedzieć, ile rzeczywiście Ci zostanie? Porównaj nie ceny z ogłoszeń, lecz przewidywaną kwotę po kosztach, termin otrzymania pieniędzy i zakres własnej pracy. Poniższa tabela, przykład liczbowy i lista pytań pomogą Ci ocenić konkretne warunki bez zakładania „typowych” prowizji czy terminów.
Pośrednik świadczy usługę poszukiwania nabywcy; skup występuje jako potencjalny kupujący. Dlatego wynagrodzenie pośrednika i różnica między ceną rynkową a propozycją skupu to dwa różne elementy rachunku.
Najważniejsze wnios ...
- Porównuj realistyczną cenę transakcyjną po kosztach, a nie najwyższą cenę z ogłoszenia.
- Pośrednik przejmuje zadania zapisane w umowie, ale nie gwarantuje znalezienia kupującego ani określonej ceny.
- Skup zwykle płaci mniej niż kupujący na wolnym rynku; w zamian może ograniczyć Twoją pracę i czas poszukiwania nabywcy.
- Wstępna propozycja ceny nie oznacza zakończonej sprzedaży. Sprawdź warunki jej zmiany, płatności i wydania mieszkania.
- Każda ścieżka wymaga dokumentów, ustalenia sposobu rozliczenia obciążeń oraz aktu notarialnego przenoszącego własność.
Sprzedaż mieszkania samodzielnie, pośrednik czy skup — jak porównać te opcje?
Porównuj wszystkie opcje dla tego samego mieszkania, stanu prawnego i technicznego oraz podobnych warunków wydania. Przy każdej zapisz przewidywaną cenę transakcyjną, wydatki, termin zapłaty i obowiązki. Oddziel szacunek wartości od propozycji zakupu: kwoty ustalone na różnych etapach nie dają takiej samej pewności.
Najpierw rozróżnij trzy pojęcia:
| Pojęcie | Znaczenie |
|---|---|
| Cena ofertowa | Kwota w ogłoszeniu; nie przesądza, ile zapłaci kupujący |
| Cena transakcyjna | Kwota uzgodniona przez strony i wpisana do umowy sprzedaży |
| Kwota netto sprzedającego | W tym poradniku: pieniądze po kosztach sprzedaży, oczekiwania, ewentualnym podatku i spłacie zobowiązań |
„Kwota netto” jest tutaj narzędziem porównawczym, a nie podatkową definicją dochodu.
Przy każdej cenie dopisz: kto ją proponuje, na jakiej podstawie i co jeszcze może ją zmienić. Szacunek pośrednika, propozycja skupu przed oględzinami i cena zaakceptowana przez kupującego po sprawdzeniu dokumentów mają różny poziom pewności.
Cena, czas i obowiązki — porównanie sposobów sprzedaży mieszkania
Samodzielna sprzedaż daje kontrolę nad procesem, pośrednik przejmuje uzgodnione zadania, a skup może ograniczyć poszukiwanie nabywcy. Żadna opcja nie gwarantuje jednak określonego terminu ani wyniku finansowego.
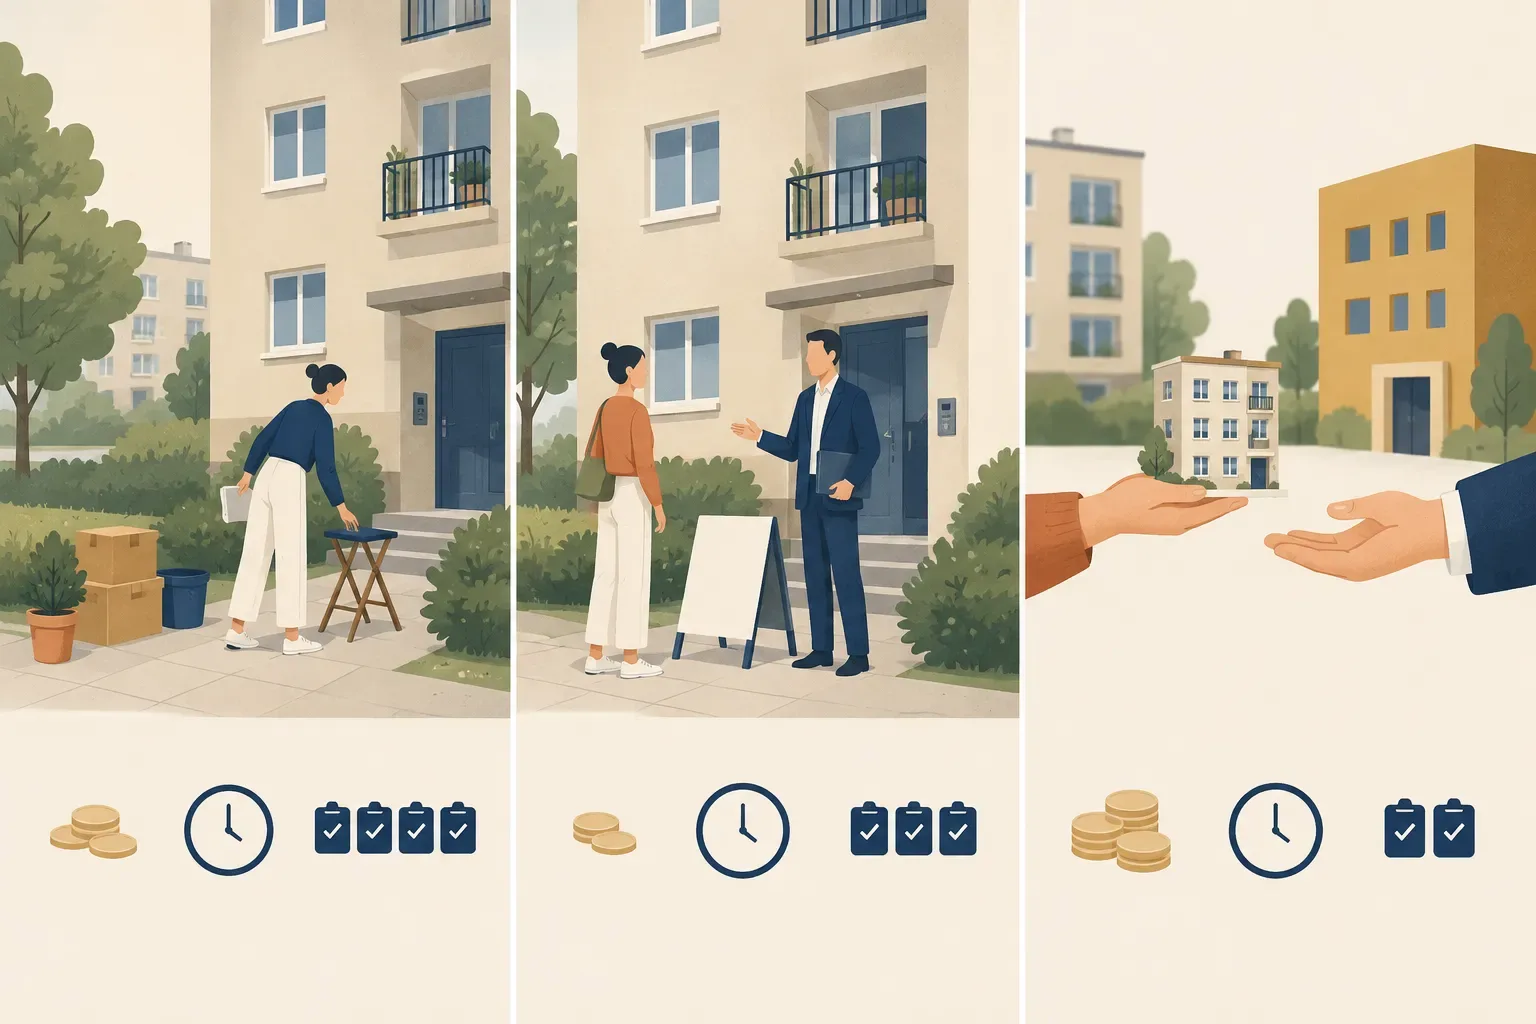 Samodzielna sprzedaż, pośrednik i skup różnią się nakładem pracy, czasem oraz kwotą po kosztach.
| Kryterium | Samodzielnie | Przez pośrednika | Do skupu |
|---|---|---|---|
| Oczekiwana cena transakcyjna | Wolny rynek może dać więcej niż skup; wynik zależy od lokalu, popytu i negocjacji | Sprzedaż na wolnym rynku; udział pośrednika nie gwarantuje wyższej ceny | Zwykle niższa niż możliwa na wolnym rynku |
| Koszty sprzedaży | Np. zdjęcia, ogłoszenia, przygotowanie i dokumenty | Wynagrodzenie i dodatkowe wydatki zgodnie z umową | Zależne od warunków kupującego; sprawdź podział opłat |
| Czas do zapłaty | Zależy od znalezienia nabywcy, dokumentów i finansowania | Te same zależności; pośrednik może usprawnić organizację | Może być krótszy, ale wymaga weryfikacji i uzgodnień |
| Ogłoszenia i kontakt | Organizujesz sam | Zakres określa umowa | Przy zaakceptowanych warunkach odpada publiczne szukanie nabywcy |
| Prezentacje | Umawiasz i prowadzisz | Ustal, kto je prowadzi | Mogą być potrzebne oględziny |
| Dokumenty | Kompletujesz sam lub z pomocą specjalistów | Pomoc w zakresie umowy | Pomoc zależy od konkretnego kupującego |
| Ryzyko niepowodzenia | Np. wycofanie nabywcy lub brak finansowania | Pośrednik nie usuwa ryzyka po stronie nabywcy | Możliwa zmiana propozycji po weryfikacji lub brak porozumienia |
| Przeniesienie własności | Akt notarialny | Akt notarialny | Akt notarialny |
Zamiast pytać wyłącznie „ile trwa sprzedaż?”, ustal trzy terminy: sprawdzenia dokumentów, podpisania aktu i dostępności pieniędzy. Termin wydania lokalu uzgodnij osobno — wpływa na przeprowadzkę i rozliczenie opłat.
Jak policzyć kwotę netto po sprzedaży mieszkania?
Od ceny transakcyjnej odejmij koszty sprzedaży, wydatki podczas oczekiwania, ewentualny podatek oraz zobowiązania spłacane z ceny. Każdą ścieżkę policz według tych samych zasad i do tego samego momentu rozliczenia. Inaczej różnica może wynikać z pominiętych wydatków, a nie z lepszych warunków.
Cena transakcyjna − koszty sprzedaży − koszty oczekiwania − ewentualny podatek − spłata zobowiązań = kwota pozostająca sprzedającemu.
Rozdziel:
- Koszty jednorazowe: przygotowanie mieszkania, ogłoszenia, wynagrodzenie pośrednika, dokumenty i przypadające na Ciebie opłaty.
- Koszty oczekiwania: rzeczywiste wydatki na utrzymanie lokalu do uzgodnionego momentu rozliczenia.
- Spłatę zobowiązań: saldo kredytu, zaległości i inne należności rozliczane z ceny.
Nie odejmuj kapitału kredytu dwa razy: w miesięcznych ratach i ponownie w saldzie. Jeżeli podczas oczekiwania spłacasz kapitał, uwzględnij odpowiednio niższe zadłużenie na dzień sprzedaży.
Przy kilku obciążeniach sprawdź, jak obliczyć kwotę pozostałą po spłacie kilku wierzycieli. Własny czas oszacuj osobno — nie jest wydatkiem gotówkowym, ale może przesądzić o wyborze.
Przykład: ile może zostać po kosztach w trzech wariantach?
W tym przykładzie największa kwota zostaje przy sprzedaży samodzielnej, ale wyłącznie z powodu przyjętych założeń. Tabela pokazuje metodę liczenia, nie prognozę wyniku. Zmiana ceny, kosztów lub czasu oczekiwania może zmienić kolejność opcji, dlatego podstaw do niej własne dane.
Wszystkie kwoty i okresy są hipotetyczne. Nie są wyceną, średnią prowizją, typowym terminem ani ofertą skupu. Pomijamy podatek, kredyt i pozostałe zobowiązania. Wyłącznie na potrzeby tego wariantu zakładamy, że przy skupie sprzedający nie ponosi kosztów ogłoszenia i przygotowania.
| Założenie | Samodzielnie | Przez pośrednika | Do skupu |
|---|---|---|---|
| Cena transakcyjna | 600 000 zł | 600 000 zł | 560 000 zł |
| Ogłoszenie i przygotowanie | 1 000 zł | 1 000 zł | 0 zł — założenie przykładu |
| Wynagrodzenie pośrednika brutto | 0 zł | 12 000 zł | 0 zł |
| Okres utrzymania do rozliczenia | 4 miesiące | 4 miesiące | 1 miesiąc |
| Utrzymanie przy założeniu 2 000 zł miesięcznie | 8 000 zł | 8 000 zł | 2 000 zł |
| Wynik przed podatkiem i spłatą zobowiązań | 591 000 zł | 579 000 zł | 558 000 zł |
Brak kosztów przygotowania nie jest uniwersalną cechą skupu. Także miesiąc na rozliczenie stanowi element przykładu, nie deklarację terminu.
Różnica między sprzedażą samodzielną a skupem wynosi tu 33 000 zł, a między pośrednikiem a skupem — 21 000 zł. Oceń, czy przewidywana oszczędność pracy i wcześniejsza zapłata uzasadniają taką różnicę.
Przelicz również opóźnienie: przy tych założeniach każdy dodatkowy miesiąc kosztuje 2 000 zł. Z kolei pośrednik musiałby uzyskać cenę 612 000 zł, aby przy pozostałych niezmienionych założeniach wyrównać wynik sprzedaży samodzielnej. To próg porównawczy, nie obietnica jego skuteczności.
Kiedy sprzedaż samodzielna ma sens?
Sprzedaż samodzielna pasuje, jeśli masz czas na ogłoszenie, rozmowy, prezentacje i negocjacje oraz możesz dopilnować dokumentów. Pozwala uniknąć wynagrodzenia pośrednika, lecz nie gwarantuje najwyższej kwoty. Oszczędność oceń po uwzględnieniu własnych wydatków i pracy, nie tylko braku prowizji.
Działaj w następującej kolejności:
- Sprawdź stan prawny. Ustal właścicieli, podstawę nabycia i obciążenia.
- Ustal dokumenty z kancelarią notarialną. Przygotowania zacznij od listy dokumentów do sprzedaży mieszkania według Twojej sytuacji.
- Oszacuj cenę transakcyjną. Ogłoszenia traktuj jako wskazówkę, nie dowód wartości.
- Przygotuj ofertę i prezentacje. Podaj stan lokalu, opłaty i warunki wydania.
- Sprawdź plan finansowania kupującego. Uzgodnij terminy uwzględniające sposób zapłaty.
- Ustal płatność i przekazanie. Przygotuj rozliczenie opłat oraz protokół.
Jeśli znasz pełny numer księgi wieczystej, możesz ją bezpłatnie przeglądać — zgodnie z informacją Ministerstwa Sprawiedliwości o systemie EKW. Sam odczyt wpisów nie zastępuje oceny ich skutków, zwłaszcza przy egzekucji lub spornych roszczeniach.
Jak sprawdzić pośrednika i umowę pośrednictwa?
Przed podpisaniem sprawdź zakres usługi, pełne wynagrodzenie i moment powstania obowiązku zapłaty. Wyjaśnij także wyłączność, zasady zakończenia współpracy oraz ubezpieczenie OC. Hasło „kompleksowa obsługa” nie zastępuje zapisów wskazujących, kto przygotowuje ogłoszenie, prowadzi prezentacje i pomaga z dokumentami.
Zapytaj:
- Kto wykona zdjęcia, opublikuje ogłoszenia i pokryje ich koszt?
- Kto prowadzi prezentacje i negocjacje?
- Jakie dokumenty pomożesz uzyskać?
- Ile zapłacę brutto, łącznie z dodatkowymi opłatami?
- Czy wynagrodzenie jest należne przy umowie przedwstępnej, czy dopiero przy sprzedaży?
- Co się stanie, jeśli sam znajdę kupującego?
- Jak działa wyłączność i jak zakończyć współpracę?
- Czy po rozwiązaniu umowy pozostają obowiązki dotyczące wcześniej przedstawionych nabywców?
Art. 180 ust. 3 ustawy o gospodarce nieruchomościami wymaga określenia zakresu czynności oraz formy pisemnej lub elektronicznej pod rygorem nieważności. Obowiązkowe OC i załączenie kopii dokumentu ubezpieczenia regulują art. 181 ust. 3–3a. Tekst ustawy i informacje o zmianach znajdziesz w oficjalnej karcie ustawy o gospodarce nieruchomościami w ISAP.
Forma elektroniczna wymaga kwalifikowanego podpisu elektronicznego — wynika to z art. 78¹ § 1 Kodeksu cywilnego. Zwykły e-mail, skan podpisu czy standardowe zaakceptowanie dokumentu w internecie nie spełniają automatycznie tego wymogu.
Co sprawdzić, zanim przyjmiesz propozycję skupu?
Sprawdź tożsamość kupującego, warunki zmiany ceny, sposób finansowania i zabezpieczenie płatności. Ustal również rozliczenie obciążeń oraz termin wydania mieszkania. Wstępna propozycja może zależeć od dokumentów i oględzin — nie traktuj jej jak zakończonej sprzedaży ani pewnej daty otrzymania pieniędzy.
Zapytaj kupującego:
- Czy kwota jest orientacyjna, czy stanowi wiążącą ofertę? Jak długo obowiązuje?
- Co może spowodować jej zmianę?
- Kto będzie stroną aktu i kto zapłaci?
- Czy zakup zależy od kredytu lub innego finansowania?
- Kto pokrywa poszczególne koszty?
- Kiedy środki będą dostępne i jak zabezpieczona będzie zapłata?
- Jak zostaną rozliczeni bank i pozostali wierzyciele?
InvestSmart na stronie skupu mieszkań rozróżnia propozycję ceny od późniejszej finalizacji. Według opisu przebiegu transakcji wycena jest bezpłatna i niezobowiązująca, koszty notarialne i PCC pokrywa kupujący, a płatność następuje przelewem w dniu aktu albo przez depozyt notarialny.
To deklarowane warunki konkretnej firmy, nie standard wszystkich skupów. Szczegóły płatności i rozliczeń trzeba uzgodnić dla danej sprzedaży.
Jakie formalności i podatki uwzględnić?
Sprzedaż mieszkania wymaga aktu notarialnego niezależnie od sposobu znalezienia nabywcy. Wybór pośrednika lub skupu nie usuwa obowiązków podatkowych ani konieczności rozliczenia obciążeń. Przed porównaniem końcowych kwot sprawdź PIT, saldo zadłużenia i przypadające na Ciebie koszty aktu oraz wpisów sądowych.
Wymóg aktu notarialnego wynika z art. 158 Kodeksu cywilnego. Przywołane wyżej zasady formy elektronicznej określa art. 78¹ tej samej ustawy — zobacz tekst Kodeksu cywilnego w ISAP.
Poniższe zasady dotyczą prywatnego odpłatnego zbycia nieruchomości, poza wykonywaniem działalności gospodarczej. Wyjaśnia je poradnik Ministerstwa Finansów o zbyciu nieruchomości. Podstawy prawne, w tym art. 10 ust. 1 pkt 8 i ust. 5, znajdziesz w ustawie o podatku dochodowym od osób fizycznych w ISAP.
| Zagadnienie | Zasada i podstawa prawna |
|---|---|
| Ogólna reguła pięcioletnia | Sprzedaż przed upływem pięciu lat, liczonych od końca roku kalendarzowego nabycia lub wybudowania, może podlegać PIT — art. 10 ust. 1 pkt 8 ustawy o PIT |
| Nabycie w spadku | Pięć lat liczy się od końca roku kalendarzowego, w którym nieruchomość nabył lub wybudował spadkodawca, a nie od roku jego śmierci — art. 10 ust. 5 ustawy o PIT |
| Stawka PIT | Przy sprzedaży podlegającej opodatkowaniu: 19% dochodu, nie całej ceny — art. 30e ustawy o PIT |
| PIT-39 | Jeśli wymagany: od 15 lutego do 30 kwietnia następnego roku — art. 45 ustawy o PIT |
| Ulga mieszkaniowa | Wydatkowanie przychodu na własne cele mieszkaniowe na ustawowych warunkach, nie później niż w ciągu trzech lat od końca roku sprzedaży — art. 21 ust. 1 pkt 131 ustawy o PIT |
Koszt ekonomiczny nie zawsze jest kosztem podatkowym. Utrzymanie mieszkania obniża Twój wynik, ale nie oznacza automatycznie pomniejszenia podstawy opodatkowania.
Jeżeli sprzedaż jest objęta PCC, obowiązek podatkowy ciąży na kupującym — zgodnie z art. 4 pkt 1 ustawy o podatku od czynności cywilnoprawnych. Nie każda transakcja podlega temu podatkowi; odrębnie ustalcie podział kosztów notarialnych i sądowych. Przy nietypowej sytuacji podatkowej poproś o ocenę doradcę podatkowego.
Jak podjąć decyzję i uniknąć typowych błędów?
Wybierz opcję, która odpowiada Twojemu priorytetowi: wyższej kwocie, mniejszej liczbie obowiązków albo wcześniejszej zapłacie. Następnie sprawdź, czy konkretne warunki realizują ten cel. Sama nazwa „biuro nieruchomości” lub „skup” nie mówi, ile otrzymasz i co pozostanie po Twojej stronie.
- Samodzielnie: gdy masz czas, dostęp do lokalu i chcesz prowadzić proces.
- Z pośrednikiem: gdy potrzebujesz przejęcia określonych zadań i akceptujesz koszt usługi.
- Do skupu: gdy pilność lub wygoda uzasadniają niższą cenę.
Najczęstsze błędy i ich poprawki:
| Błąd | Co zrobić zamiast tego |
|---|---|
| Porównanie skupu z najwyższym ogłoszeniem | Porównaj realistyczne ceny transakcyjne po kosztach |
| Przyjęcie propozycji ceny za pewną zapłatę | Sprawdź warunki weryfikacji, finansowanie i terminy |
| Założenie, że pośrednik zrobi wszystko | Wpisz zadania i odpowiedzialność do umowy |
| Pominięcie kosztów oczekiwania | Policz wariant podstawowy oraz opóźnienie |
| Podwójne odjęcie kapitału kredytu | Uzgodnij saldo na przewidywany dzień rozliczenia |
Przy sporze współwłaścicieli, egzekucji lub niejasnych obciążeniach skorzystaj z adwokata albo radcy prawnego. Sąd może być potrzebny do rozstrzygnięcia sporu, ale nie jest zwykłym etapem zgodnej sprzedaży. Notariusz jest niezbędny do aktu przenoszącego własność.
Poradnik ma charakter informacyjny i nie zastępuje indywidualnej porady prawnej.
Najczęściej zadawane pytania
Czy mogę równolegle szukać kupującego i rozmawiać ze skupem?
Tak, o ile zawarte umowy nie ograniczają takiego działania. Sprawdź zwłaszcza wyłączność pośrednika, rezerwacje i zobowiązania do sprzedaży, aby nie przyjąć sprzecznych obowiązków.
Czy mogę wycofać się po otrzymaniu wyceny?
Sama niezobowiązująca wycena nie nakłada obowiązku sprzedaży. Osobno oceń jednak każdy podpisywany dokument — może zawierać zobowiązania, których nie było w oszacowaniu ceny.
Czy wynagrodzenie pośrednika można negocjować?
Możesz negocjować kwotę, zakres czynności i moment zapłaty. Porównuj pełne wynagrodzenie brutto oraz dodatkowe opłaty, bo niższa prowizja może oznaczać węższą usługę.
Czy potwierdzenie przelewu wystarczy do wydania mieszkania?
Potwierdzenie zlecenia przelewu nie jest tym samym co otrzymanie pieniędzy. Z notariuszem ustal zabezpieczenie zapłaty i powiązanie wydania lokalu z rozliczeniem ceny.
Czy zapewnienie „pokrywamy wszystkie koszty” obejmuje mój PIT?
Nie zakładaj tego bez jednoznacznego wyjaśnienia. Poproś o listę pokrywanych wydatków; podział kosztów transakcji nie usuwa Twojego ewentualnego obowiązku podatkowego.
Podsumowanie: porównaj wynik, nie samo ogłoszenie
Sprzedaż mieszkania samodzielnie, pośrednik czy skup — każdą opcję oceń przez kwotę po kosztach, czas do zapłaty i własne obowiązki. Wolny rynek może dać więcej; skup zwykle płaci mniej w zamian za wygodę i możliwość szybszego zamknięcia transakcji.
Jeśli chcesz uwzględnić wariant skupu, sprawdź: Bezpłatna wycena Twojej nieruchomości. Według deklaracji InvestSmart jest niezobowiązująca, więc możesz porównać propozycję z pozostałymi możliwościami przed podjęciem decyzji.
