Sprzedaż mieszkania przed licytacją komorniczą — warunki transakcji muszą obejmować nie tylko cenę, lecz także rozliczenie długów i zakończenie egzekucji. Sam akt notarialny nie zatrzymuje licytacji. Poniżej znajdziesz kolejność działań, schemat podziału ceny i listę pisemnych potwierdzeń potrzebnych przed sprzedażą, w tym zasady pełnej spłaty z art. 981 Kodeksu postępowania cywilnego.
Zacznij od sprawdzenia etapu egzekucji i aktualnego salda. Następnie ustal z wierzycielami, komornikiem, kupującym i notariuszem sposób rozliczenia oraz działania procesowe. Przed podpisaniem zobowiązań zleć prawnikowi ocenę dokumentów — szczególnie gdy licytacja ma już termin, wierzycieli jest kilku lub cena nie wystarczy na spłatę. Ten poradnik nie stanowi indywidualnej porady prawnej.
Najważniejsze informacje
- Art. 930 § 1 KPC pozwala kontynuować egzekucję z zajętej nieruchomości mimo jej sprzedaży. Czynności egzekucyjne pozostają skuteczne wobec nabywcy.
- Przed aktem ustal aktualne należności, koszty, odbiorców płatności i działania potrzebne do zakończenia egzekucji.
- Zgodnie z art. 981 KPC pełna zapłata należności wierzyciela wraz z kosztami przed zamknięciem przetargu jest podstawą umorzenia egzekucji przez komornika.
- Zawieszenie postępowania nie oznacza jego zakończenia, a umorzenie samo w sobie nie oznacza darowania niespłaconego długu.
- Po zapłacie sprawdź rozliczenie, formalny status egzekucji i dokumenty potrzebne do wykreślenia wpisów w księdze wieczystej.
Sprzedaż mieszkania przed licytacją komorniczą: warunki i skutki dla egzekucji
Co do zasady możesz sprzedać zajęte mieszkanie, ale zmiana właściciela nie zatrzymuje egzekucji z tej nieruchomości. Zgodnie z art. 930 § 1 Kodeksu postępowania cywilnego postępowanie może toczyć się dalej, a czynności egzekucyjne są ważne również wobec kupującego.
Podstawą omawianych zasad jest ustawa z 17 listopada 1964 r. — Kodeks postępowania cywilnego, dalej: KPC. Wykorzystany tekst jednolity KPC ogłoszono obwieszczeniem z 27 marca 2026 r., Dz.U. z 2026 r. poz. 468.
Art. 930 § 1 KPC przewiduje możliwość uczestniczenia nabywcy w postępowaniu w charakterze dłużnika. Nie oznacza to jednak, że sam zakup automatycznie przenosi na niego osobisty dług sprzedającego. Najważniejszy dla transakcji skutek jest inny: kupione mieszkanie nadal może być przedmiotem egzekucji.
| Zdarzenie | Co oznacza | Czego samo nie zapewnia |
|---|---|---|
| Umowa sprzedaży przenosząca własność | Zmianę właściciela | Zatrzymania egzekucji |
| Zapłata uzgodnionych kwot | Rozliczenie należności w zakresie dokonanych wpłat | Automatycznego wykreślenia wpisów |
| Zawieszenie postępowania | Wstrzymanie jego biegu | Definitywnego zakończenia sprawy |
| Umorzenie postępowania | Zakończenie go w określonym zakresie | Darowania pozostałego długu |
Dlatego deklaracja „dług spłacimy przy akcie” nie wystarcza. Potrzebujesz harmonogramu płatności i ustalenia, na jakiej podstawie oraz kiedy egzekucja zostanie zakończona.
Co sprawdzić przed ustaleniem terminu sprzedaży?
Ustal sygnaturę sprawy, wykonane czynności i najbliższe terminy, przede wszystkim datę ewentualnej licytacji. Dopiero zestawienie tych informacji z aktualnym zadłużeniem i warunkami rozliczenia pozwala ocenić, czy transakcję można przygotować i wykonać przed kolejnymi czynnościami egzekucyjnymi.
- Zbierz pisma od komornika. Odszukaj wezwanie do zapłaty, dokumenty dotyczące opisu i oszacowania oraz obwieszczenie o licytacji.
- Poproś kancelarię o aktualny status sprawy. Podaj sygnaturę i zapytaj o najbliższe czynności.
- Sprawdź księgę wieczystą. Przeanalizuj wpisy i wzmianki dotyczące egzekucji oraz hipotek.
- Zweryfikuj termin licytacji. Pomocniczo sprawdź Portal Obwieszczeń i Licytacji Komorniczych. Brak znalezionego ogłoszenia nie zastępuje informacji z kancelarii.
Art. 923 KPC przewiduje wezwanie do zapłaty w ciągu dwóch tygodni pod rygorem przystąpienia do opisu i oszacowania. Nie jest to uniwersalny termin na sprzedaż ani zapowiedź licytacji po dwóch tygodniach.
Brak wpisu w księdze nie przesądza o braku zajęcia. Art. 925 KPC wiąże jego skutki wobec dłużnika zasadniczo z doręczeniem wezwania, a wobec określonych osób trzecich — z wpisem lub złożeniem wniosku do zbioru dokumentów. Znaczenie ma również wiedza o wszczęciu egzekucji.
Kolejność czynności opisuje poradnik opublikowany 23 października 2026 r.: co dzieje się po zajęciu mieszkania i kiedy możesz działać.
Jak uzyskać aktualne saldo zadłużenia?
Poproś o pisemne rozliczenie na planowany dzień płatności, obejmujące należność główną, odsetki i koszty oraz sposób aktualizacji kwoty. Przy kilku wierzycielach ustal, co obejmuje rozliczenie komornika, a co wymaga osobnego potwierdzenia — inaczej możesz pominąć należność albo policzyć ją dwukrotnie.
Saldo to kwota pozostająca do zapłaty na wskazany dzień. Stare wezwanie ani suma hipoteki wpisana w księdze nie muszą odpowiadać aktualnemu zadłużeniu.
Poproś o wskazanie:
- należności głównej i odsetek do określonego dnia;
- sposobu naliczania dalszych odsetek;
- kosztów ujętych w saldzie i ustalanych odrębnie;
- odbiorcy, rachunku i tytułu przelewu;
- sposobu rozliczenia wpłaty bezpośrednio do wierzyciela;
- skutków ewentualnej spłaty częściowej.
Zgodnie z art. 927 KPC wierzyciel kierujący egzekucję do już zajętej nieruchomości przyłącza się do wcześniejszego postępowania. Porozumienie z jednym wierzycielem nie musi więc wystarczyć do zakończenia egzekucji z mieszkania.
Przygotuj zestawienie: wierzyciel → sygnatura → saldo → koszty → rachunek → działanie po zapłacie. Szerszy przykład znajdziesz w poradniku, jak rozliczyć sprzedaż mieszkania z kilkoma wierzycielami.
Kiedy pełna spłata prowadzi do umorzenia na podstawie art. 981 KPC?
Art. 981 KPC stanowi, że jeżeli należność wierzyciela zostanie uiszczona wraz z kosztami przed zamknięciem przetargu, komornik umorzy egzekucję. Chodzi o pełną zapłatę, a nie obietnicę rozliczenia, częściowy przelew ani samo podpisanie umowy sprzedaży.
To istotne uzupełnienie zasady, że sprzedaż nie zatrzymuje licytacji. Pełna spłata spełniająca warunki art. 981 KPC jest ustawową podstawą umorzenia, a nie wyłącznie argumentem do negocjacji z wierzycielem.
Przed oparciem transakcji na tym przepisie potwierdź:
- Pełną kwotę do zapłaty — wraz z odsetkami i kosztami.
- Zakres rozliczenia przy kilku wierzycielach — nie zakładaj, że spłata jednego zakończy całą egzekucję.
- Sposób i moment wykazania zapłaty — ustal je z komornikiem przed przelewem.
- Stan przetargu — ustawową granicą jest jego zamknięcie, nie dzień podpisania aktu ani wysłania dyspozycji bankowej.
- Dokument potwierdzający umorzenie — po zapłacie sprawdź formalny status sprawy.
Nie planuj płatności na ostatnią chwilę. Przy bliskiej licytacji zleć prawnikowi ocenę możliwości zastosowania art. 981 KPC, a aktualne saldo i stan postępowania potwierdź w kancelarii komorniczej.
Jak rozdzielić cenę między wierzycieli i sprzedającego?
Przed aktem ustal kwotę dla każdego odbiorcy, rachunek, termin płatności i warunki wypłaty pozostałej ceny sprzedającemu. To harmonogram rozliczenia dobrowolnej sprzedaży, nie ustawowy plan podziału pieniędzy uzyskanych w egzekucji; musi uwzględniać istniejące zabezpieczenia i prawa wierzycieli.
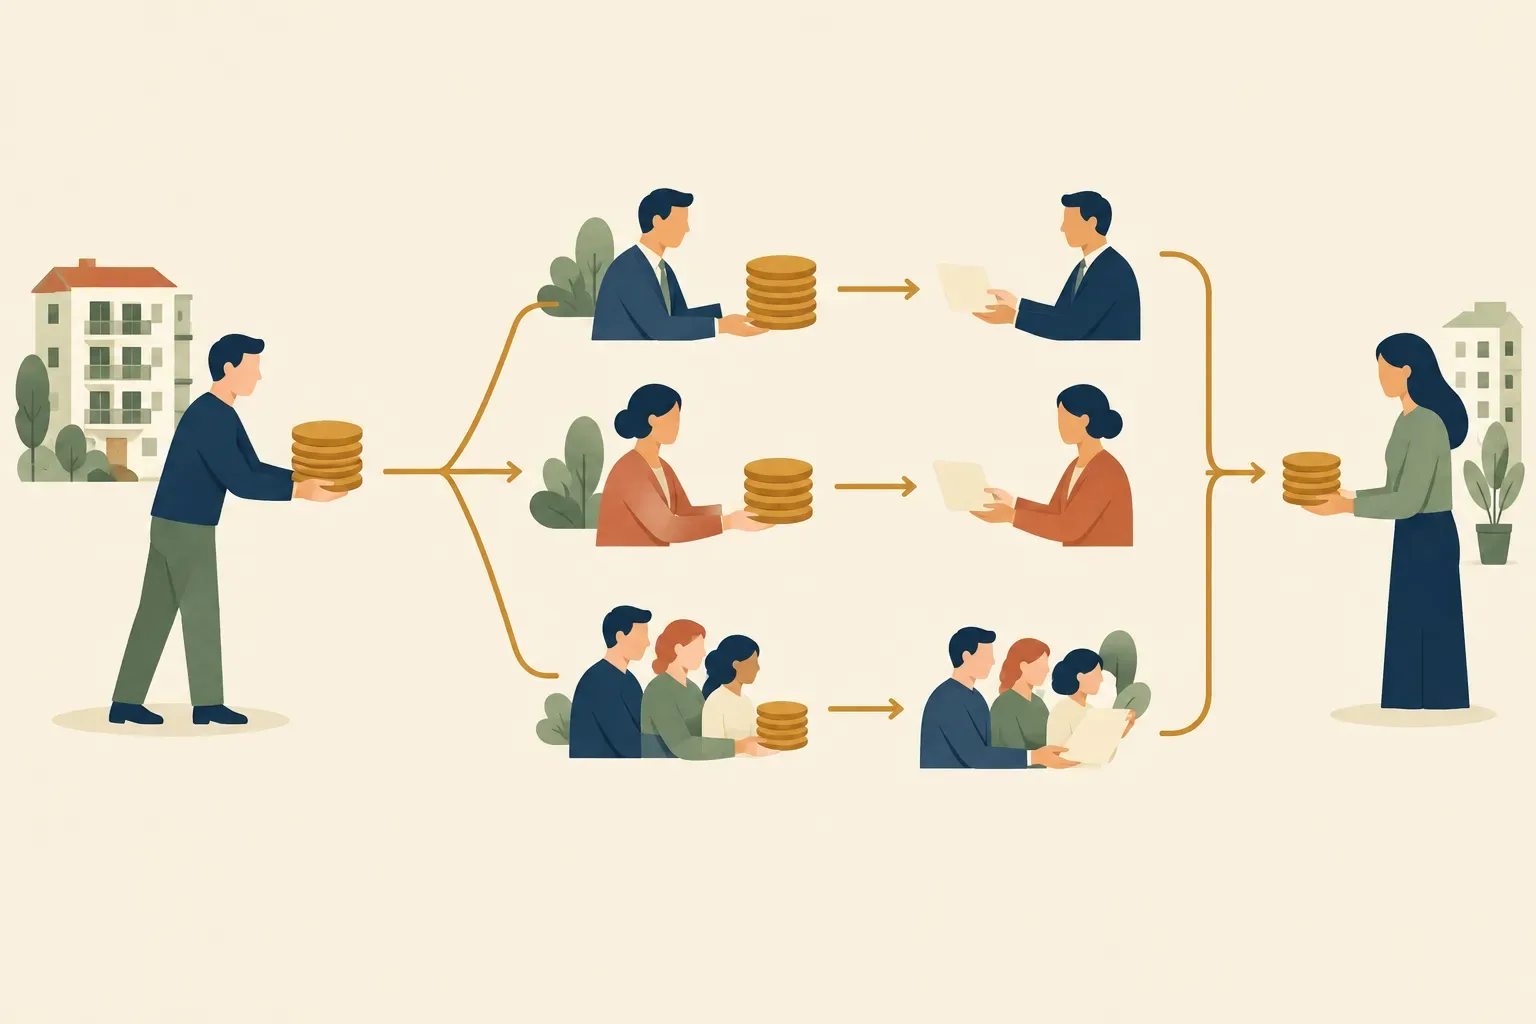 Cena sprzedaży może zostać podzielona między wierzycieli i koszty, a ewentualna nadwyżka trafić do sprzedającego — po indywidualnych uzgodnieniach.
Art. 1025 KPC określa kolejność zaspokajania należności z sumy uzyskanej w egzekucji. Nie traktuj go jako gotowej instrukcji przelewów przy prywatnej transakcji. Zapłata wybranemu wierzycielowi nie usuwa automatycznie pozostałych obciążeń.
Przykład podziału ceny
Poniższe kwoty są przykładem obliczeniowym, nie stawkami ustawowymi ani wyceną. Załóżmy cenę sprzedaży 500 000 zł.
| Pozycja | Przykładowa kwota |
|---|---|
| Wierzyciel A — należność z odsetkami | 300 000 zł |
| Wierzyciel B — należność z odsetkami | 70 000 zł |
| Koszty według osobnego rozliczenia, nieujęte powyżej | 15 000 zł |
| Pozostała część ceny | 115 000 zł |
Pozostałe 115 000 zł nie musi być ostateczną kwotą do swobodnej dyspozycji. Trzeba jeszcze uwzględnić inne obciążenia i koszty przypadające sprzedającemu.
Spłata komornika z ceny mieszkania to określenie potoczne. W dokumentach wskaż, czy pieniądze mają trafić do kancelarii komorniczej, bezpośrednio do wierzycieli czy do kilku odbiorców. Nie zastępuj ustalonego rozliczenia ogólnym zobowiązaniem sprzedającego do późniejszej spłaty.
Co uzgodnić na piśmie przed aktem?
Pisemne uzgodnienia powinny określać kwoty, rachunki, terminy i działania po zapłacie. Oddziel porozumienie z wierzycielem od informacji oraz czynności komornika: wierzyciel może negocjować warunki rozliczenia, natomiast komornik prowadzi postępowanie i podejmuje rozstrzygnięcia na podstawie przepisów.
| Z kim | Co potwierdzić |
|---|---|
| Z każdym wierzycielem | Saldo, sposób zapłaty, skutki częściowej spłaty i stanowisko wobec dalszej egzekucji |
| Z wierzycielem hipotecznym | Warunki wydania dokumentu do wykreślenia hipoteki |
| Z komornikiem | Etap sprawy, rozliczenie należności i kosztów, sposób wykazania wpłat |
| Z kupującym | Podział ceny, terminy i postępowanie przy zmianie salda |
| Z notariuszem | Dokumenty do aktu, treść rozliczeń i możliwość zastosowania depozytu notarialnego |
Jeżeli uzgodnienia z wierzycielem przed sprzedażą przewidują złożenie wniosku, zapisz:
- Czy chodzi o zawieszenie, czy umorzenie.
- Jakiego zakresu postępowania dotyczy wniosek.
- Co uruchamia jego złożenie.
- W jakim terminie zostanie złożony.
- Jak otrzymasz potwierdzenie jego złożenia i rozpoznania.
Zdanie „wierzyciel zgadza się na sprzedaż” nie opisuje dalszych losów egzekucji. Również obietnica złożenia wniosku nie dowodzi, że licytacja została już wstrzymana.
Lista potwierdzeń do zebrania
Przygotuj jeden folder zawierający:
- aktualne rozliczenia należności i kosztów;
- potwierdzone rachunki oraz tytuły przelewów;
- pisemne warunki porozumień;
- dokumenty dotyczące zwolnienia zabezpieczeń;
- potwierdzenia złożenia uzgodnionych wniosków;
- dokumenty wskazujące status egzekucji.
Każdy dokument pełni inną funkcję: saldo potwierdza kwotę, porozumienie opisuje zobowiązania, a rozstrzygnięcie organu egzekucyjnego — status postępowania.
Czym różnią się zawieszenie, umorzenie i sama spłata?
Zawieszenie wstrzymuje bieg postępowania, ale go nie kończy. Umorzenie kończy je w określonym zakresie, natomiast spłata jest wykonaniem zobowiązania pieniężnego; przy pełnej zapłacie należności i kosztów przed zamknięciem przetargu zastosowanie ma art. 981 KPC.
Pozostałe istotne podstawy prawne to:
- Art. 820 KPC: zawieszenie na wniosek wierzyciela, z ustawowym wyjątkiem dotyczącym wniosku służącego jedynie przedłużaniu postępowania.
- Art. 825 pkt 1 KPC: umorzenie na żądanie wierzyciela; w przypadkach wskazanych w przepisie mogą być potrzebne dodatkowe zgody.
- Art. 826 KPC: umorzenie uchyla dokonane czynności egzekucyjne, lecz samo nie wyklucza ponownego wszczęcia egzekucji, jeżeli nie zachodzi inna przeszkoda.
Jeżeli porozumienie przewiduje najpierw zawieszenie, a po rozliczeniu umorzenie, skontroluj oba etapy. Nie utożsamiaj umorzenia postępowania z umorzeniem długu.
Jak zaplanować terminy i koszty?
Nie ma jednego bezpiecznego terminu sprzedaży zajętego mieszkania. Harmonogram musi wynikać z akt sprawy, terminu licytacji, aktualności sald i podstawy zakończenia egzekucji; koszty potwierdź przed oceną, czy cena wystarczy na rozliczenie.
| Element | Co ustalić przed transakcją |
|---|---|
| Aktualność salda | Dzień rozliczenia i przeliczenie przy opóźnieniu |
| Płatność | Termin wpływu środków i sposób potwierdzenia zapłaty |
| Działania wierzyciela | Warunek, termin i zakres ewentualnego wniosku |
| Art. 981 KPC | Pełną kwotę oraz możliwość zapłaty przed zamknięciem przetargu |
| Koszty egzekucyjne | Kwoty ujęte w saldzie i ustalane odrębnie |
| Akt i dokumenty | Koszt potwierdzony przez kancelarię oraz stronę, która go ponosi |
| Wykreślenia wpisów | Podstawę, dokumenty i podmiot składający wniosek |
Przy wyznaczonej licytacji nie wystarczy wysłanie pisma ani rezerwacja notariusza. Potrzebujesz potwierdzenia rzeczywistego stanu postępowania.
Co zrobić, jeśli cena nie wystarczy na zadłużenie?
Przed aktem uzgodnij źródło dopłaty albo pisemne warunki częściowej spłaty. Sprzedaż nie daje prawa do redukcji długu, a częściowa zapłata nie spełnia warunku pełnego rozliczenia z art. 981 KPC i nie musi prowadzić do zwolnienia zabezpieczeń.
Do negocjacji pozostają między innymi:
- dopłata z innych środków;
- częściowa spłata i odrębne rozliczenie reszty;
- wyraźnie uzgodnione ograniczenie należności;
- odłożenie transakcji do wyjaśnienia warunków.
Przykładowo przy cenie 400 000 zł i rozliczeniu 440 000 zł brakuje 40 000 zł, jeszcze przed innymi kosztami sprzedającego. Nie zakładaj, że wierzyciel daruje różnicę. Prawnik powinien ocenić skutki porozumienia osobno dla długu, zabezpieczeń i egzekucji.
Jakich błędów unikać przed podpisaniem umowy?
Najgroźniejsze błędy to oparcie transakcji na nieaktualnym saldzie, ustnej deklaracji lub założeniu, że akt zatrzyma licytację. Każde z tych ryzyk ograniczysz przez aktualne dokumenty, precyzyjne rozliczenie i sprawdzenie statusu egzekucji.
- Stare saldo: przelicz je na rzeczywisty dzień zapłaty.
- Porozumienie tylko z jednym wierzycielem: ustal wszystkich uczestniczących w egzekucji.
- „Zgoda na sprzedaż” bez dalszych ustaleń: doprecyzuj działania procesowe.
- Przelew zaplanowany na ostatnią chwilę: wcześniej potwierdź sposób wykazania zapłaty.
- Założenie, że wpisy znikną same: ustal podstawy i dokumenty do każdego wykreślenia.
Co sprawdzić po akcie i zapłacie?
Zbierz dowody płatności, potwierdzenia rozliczenia i dokumenty wskazujące formalny status egzekucji. Osobno skontroluj księgę wieczystą: akt ani zaksięgowanie pieniędzy nie oznaczają, że wpis o wszczęciu egzekucji oraz hipoteki zostały już wykreślone.
- Zachowaj potwierdzenia przelewów.
- Wyjaśnij różnice między saldem a rozliczonymi wpłatami.
- Sprawdź wykonanie działań wierzycieli i status postępowania.
- Skontroluj złożenie wniosków oraz późniejsze wpisy w księdze.
Art. 924 § 2 KPC przewiduje, że po umorzeniu lub ukończeniu egzekucji w inny sposób komornik składa wniosek o wykreślenie wpisu o wszczęciu egzekucji. Nie jest to wykreślenie hipoteki — dla niej trzeba ustalić odrębną podstawę i dokumenty.
Kiedy potrzebujesz notariusza, a kiedy prawnika?
Notariusz jest wymagany do zawarcia umowy przenoszącej własność mieszkania. Prawnik nie jest ogólnym ustawowym warunkiem sprzedaży, ale przed transakcją zajętą nieruchomością zleć mu analizę ryzyk, zwłaszcza przy bliskiej licytacji, sporze, kilku wierzycielach lub niedoborze ceny.
Wymóg aktu notarialnego wynika z art. 158 ustawy z 23 kwietnia 1964 r. — Kodeks cywilny, Dz.U. z 1964 r. Nr 16, poz. 93 ze zm. — tekst ujednolicony publikowany w ISAP. Notariusz nie zastępuje pełnomocnika reprezentującego Twoje interesy w sporze.
Porównaj sprzedaż samodzielną, przez pośrednika i do skupu. Wolny rynek zwykle pozwala uzyskać wyższą cenę; skup oznacza zwykle niższą ofertę w zamian za szybkość i mniejszy ciężar organizacyjny.
Jeśli rozważasz skup mieszkania z komornikiem, InvestSmart deklaruje pomoc w ustaleniu spłaty zadłużenia i organizacji aktu. Opis przebiegu transakcji nie zastępuje indywidualnych uzgodnień ani formalnego zakończenia egzekucji.
Najczęściej zadawane pytania
Czy potrzebujesz osobnej „zgody komornika na sprzedaż”?
Nie traktuj takiej zgody jako dokumentu usuwającego skutki zajęcia. Możliwość podpisania aktu nie oznacza zatrzymania licytacji. Trzeba ustalić warunki rozliczenia i podstawę zakończenia egzekucji.
Czy umowa przedwstępna zatrzyma licytację?
Nie, sama umowa przedwstępna nie wstrzymuje egzekucji. Przed wpłatą zadatku lub zaliczki ustal z notariuszem i prawnikiem skutki sytuacji, w której sprzedaż nie dojdzie do skutku.
Co zrobić, jeśli wierzyciel nie odpowiada na prośbę o saldo?
Ponów prośbę w sposób pozwalający potwierdzić doręczenie, podając sygnaturę i planowany dzień płatności. Równolegle poproś komornika o rozliczenie prowadzonej egzekucji. Milczenie wierzyciela nie oznacza akceptacji warunków.
Co zrobić, gdy termin aktu przesunie się o kilka dni?
Sprawdź ponownie saldo, warunki porozumień i najbliższe czynności egzekucyjne. Opóźnienie może wymagać przeliczenia odsetek oraz zmiany harmonogramu. Nie zakładaj, że wcześniejsze dokumenty nadal wystarczają.
Czy depozyt notarialny sam zatrzymuje egzekucję?
Nie, depozyt nie zastępuje ustawowych przesłanek zawieszenia ani umorzenia. Warunki przyjęcia i wypłaty środków ustal z notariuszem w powiązaniu z rozliczeniem oraz terminami konkretnej sprawy.
Najpierw warunki, potem akt
Sprzedaż mieszkania przed licytacją komorniczą wymaga warunków obejmujących cenę, pełne rozliczenie, działania wierzycieli i formalny status egzekucji. Sprawdź możliwość zastosowania art. 981 KPC, ale nie utożsamiaj samej umowy ani dyspozycji przelewu z zakończeniem postępowania.
Jeśli porównujesz warianty sprzedaży, zamów bezpłatną, niezobowiązującą wycenę Twojej nieruchomości. Zestaw ofertę z zadłużeniem, kosztami i etapem sprawy, a warunki transakcji skonsultuj z prawnikiem.