Sprzedaż mieszkania przed upływem 5 lat nie oznacza podatku równego 19% ceny z aktu notarialnego. Ten przykład PIT pokazuje, jak przejść od ceny sprzedaży do przychodu, kosztów i dochodu, od którego obliczasz podatek. Dowiesz się też, jak ustalić pięcioletni termin, przygotować PIT-39 i sprawdzić możliwość skorzystania z ulgi mieszkaniowej.
Poradnik dotyczy prywatnej sprzedaży mieszkania, którego własność nabyłeś w drodze zakupu, poza działalnością gospodarczą. Spadek, darowizna, wspólność majątkowa małżeńska i sprzedaż związana z działalnością wymagają odrębnego sprawdzenia zasad.
Data publikacji: 5 listopada 2026 r. Podstawą poradnika są przepisy wskazane poniżej oraz materiały Ministerstwa Finansów, w tym informacja o zbyciu nieruchomości z aktualizacją z 19 sierpnia 2026 r. Broszurę PIT-39 za 2025 r. przywołujemy jako objaśnienie zasad, nie jako instrukcję formularza za 2026 r.
Najważniejsze informacje
- Pięć lat liczysz od końca roku, w którym prawnie nabyłeś własność mieszkania. Sprawdź akt przenoszący własność, nie datę rezerwacji czy wpłaty zaliczki.
- PIT wynosi 19% dochodu podlegającego opodatkowaniu, a nie ceny sprzedaży ani kwoty pozostałej po spłacie kredytu.
- Koszty odpłatnego zbycia pomniejszają przychód. Udokumentowane koszty nabycia i kwalifikowane nakłady uwzględniasz przy ustalaniu dochodu.
- Jeśli prywatne odpłatne zbycie podlega rozliczeniu na zasadach art. 30e ustawy o PIT, składasz PIT-39 również przy stracie lub korzystaniu ze zwolnienia.
- Pełne zwolnienie mieszkaniowe wymaga zasadniczo przeznaczenia całego przychodu na wydatki spełniające ustawowe warunki własnych celów mieszkaniowych.
Kiedy sprzedaż mieszkania przed upływem 5 lat podlega PIT?
Przy prywatnym zakupie własności mieszkania pięcioletni termin liczysz od końca roku kalendarzowego, w którym nastąpiło prawne nabycie. Sprzedaż przed jego upływem co do zasady rozliczasz w PIT-39, choć podatek może nie wystąpić. Po upływie terminu prywatna sprzedaż nie podlega PIT z tego tytułu.
Podstawą jest art. 10 ust. 1 pkt 8 ustawy o podatku dochodowym od osób fizycznych, dalej: ustawy o PIT. Zasadę opisuje Ministerstwo Finansów w informacji o zbyciu nieruchomości.
Przy typowym zakupie sprawdź datę aktu notarialnego przenoszącego własność. Umowa przedwstępna, umowa deweloperska czy zapłata ceny nie muszą oznaczać, że stałeś się już właścicielem.
Jeżeli własność nabyłeś w 2021 r., pięcioletni okres obejmuje lata 2022–2026. Kończy się 31 grudnia 2026 r., więc sprzedaż od 1 stycznia 2027 r. nastąpi poza nim.
| Rok nabycia własności przez zakup | Koniec pięcioletniego okresu | Sprzedaż poza tym okresem |
|---|---|---|
| 2020 | 31 grudnia 2025 r. | Od 1 stycznia 2026 r. |
| 2021 | 31 grudnia 2026 r. | Od 1 stycznia 2027 r. |
| 2025 | 31 grudnia 2030 r. | Od 1 stycznia 2031 r. |
Nie wystarczy poczekać do piątej rocznicy zakupu. Jeśli nabyłeś własność w marcu 2021 r., sprzedaż w kwietniu 2026 r. nadal następuje przed upływem terminu.
Nie stosuj tej tabeli automatycznie do każdej sytuacji. Przy spadku uwzględnia się nabycie przez spadkodawcę. Przy darowiźnie odrębnie ustala się koszty, a przy wspólności małżeńskiej znaczenie może mieć historia nabycia do majątku wspólnego. Sprzedaż związana z działalnością wymaga osobnej kwalifikacji podatkowej.
Jak obliczyć PIT od sprzedaży mieszkania przed upływem 5 lat? Przykład
Najpierw odejmij od ceny sprzedaży koszty odpłatnego zbycia, aby ustalić przychód. Następnie uwzględnij koszty uzyskania przychodu oraz wymagane korekty ustawowe. Od dochodu pozostałego po zastosowaniu ewentualnego zwolnienia mieszkaniowego obliczasz 19% podatku — nie od całej ceny mieszkania.
Podstawowy rachunek wygląda tak:
Przychód = cena umowna − koszty odpłatnego zbycia
Dochód = przychód − koszty uzyskania przychodu + odpisy amortyzacyjne wskazane w art. 30e ust. 2, jeżeli występują
PIT = 19% × dochód podlegający opodatkowaniu po uwzględnieniu zwolnienia
Koszty ustalasz zgodnie z art. 22 ust. 6c–6f, w tym z właściwym podwyższeniem kosztów nabycia lub wytworzenia. Stawkę i sposób ustalania dochodu określa art. 30e ust. 1–2 ustawy o PIT. Przepisy sprawdzisz w oficjalnym rekordzie ustawy o PIT w ISAP, wraz z dostępnymi tekstami i zmianami.
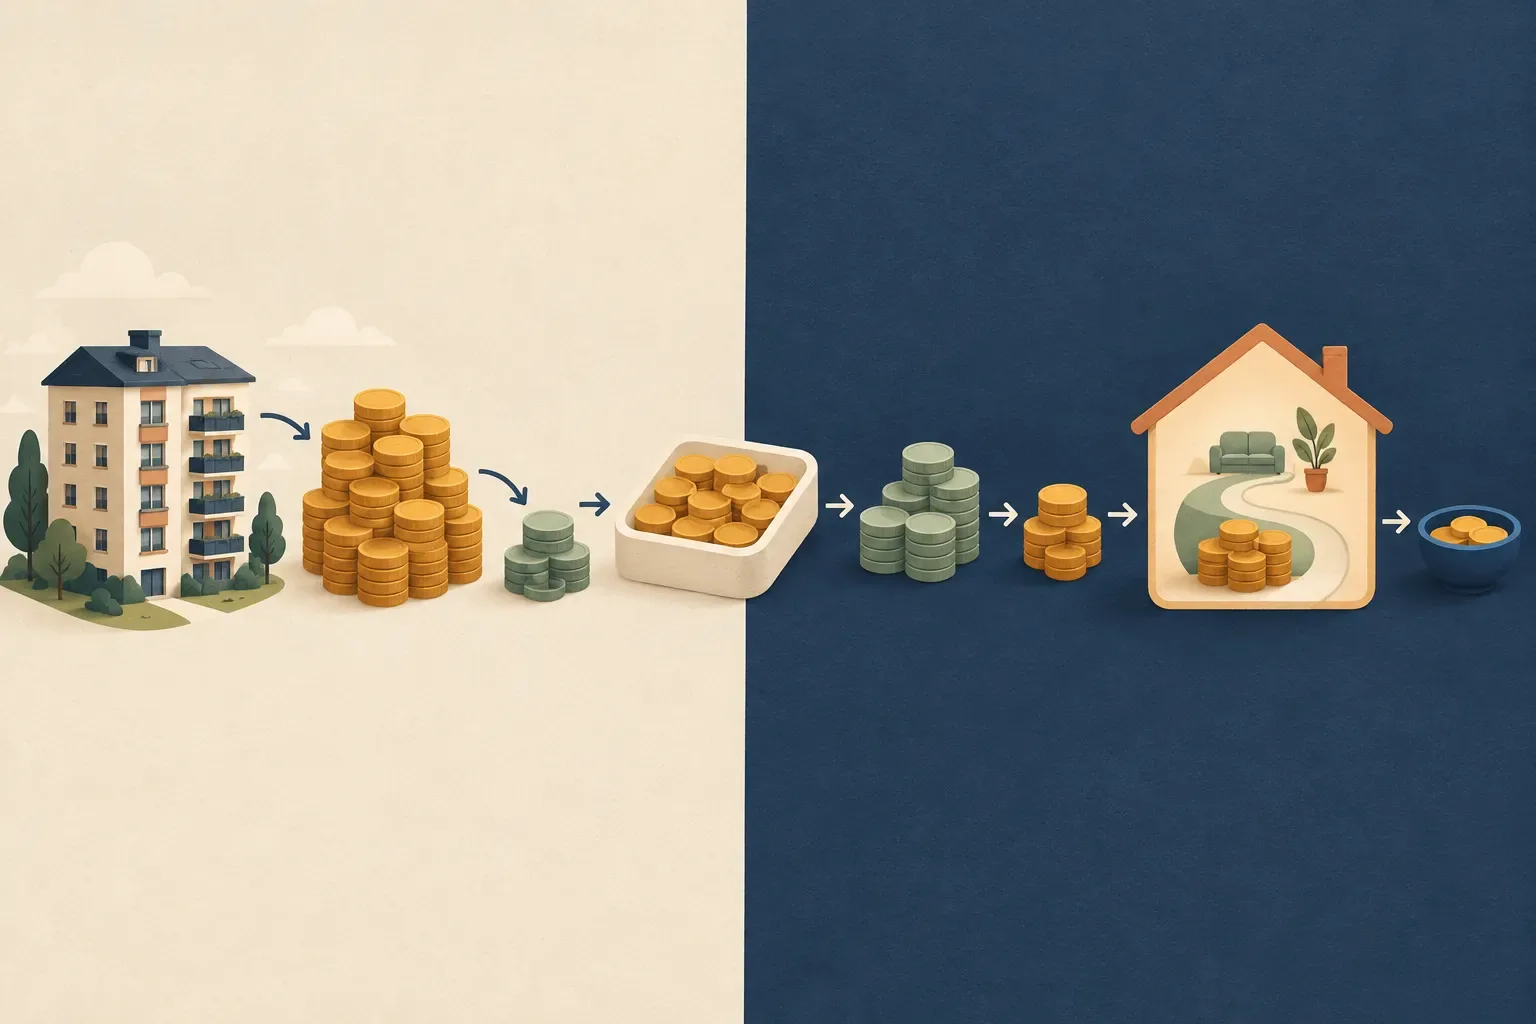 Przychód pomniejsza się o koszty sprzedaży, a dochód o koszty nabycia i kwalifikowane nakłady; ulgę mieszkaniową uwzględnia się osobno.
Założenia hipotetycznego przykładu
Załóżmy, że nabyłeś własność mieszkania w 2025 r. za 400 000 zł, a sprzedajesz je w 2026 r. za 550 000 zł. Przyjmujemy następujące wydatki:
| Wydatek | Kwota hipotetyczna | Założenie dotyczące kwalifikacji |
|---|---|---|
| Cena zakupu | 400 000 zł | Udokumentowana aktem i rozliczeniem ceny |
| Prowizja pośrednika przy sprzedaży | 10 000 zł | Poniesiona przez sprzedającego za tę transakcję |
| Koszt notarialny aktu zakupu | 8 000 zł | Poniesiony przez kupującego i zakwalifikowany jako bezpośredni koszt nabycia |
| Nakłady na mieszkanie | 22 000 zł | Poniesione podczas posiadania, zwiększające wartość i udokumentowane zgodnie z ustawą |
Wszystkie kwoty są ilustracyjne. Kwota kosztu notarialnego nie przedstawia obowiązującej taksy ani wyliczenia należności kancelarii. W przykładzie zakładamy, że wskazane wydatki zostały już sprawdzone pod kątem podatkowym — sama faktura nie wystarcza do uznania wydatku za koszt.
Nie było odpisów amortyzacyjnych. Sprzedający nie korzysta z ulgi mieszkaniowej. Ponieważ zakup nastąpił w 2025 r., a sprzedaż w 2026 r., nie występuje rok objęty podwyższeniem kosztów nabycia z art. 22 ust. 6f.
Obliczenie krok po kroku
- Ustal przychód: odejmij prowizję za sprzedaż od ceny umownej.
- Zsumuj koszty uzyskania przychodu: cenę zakupu, kwalifikowany koszt nabycia i nakłady.
- Oblicz dochód: odejmij koszty od przychodu.
- Sprawdź korekty i zwolnienie: w tym przykładzie nie występują.
- Oblicz 19% podatku.
| Etap | Działanie | Wynik |
|---|---|---|
| Cena sprzedaży | Kwota umowna | 550 000 zł |
| Przychód | 550 000 zł − 10 000 zł | 540 000 zł |
| Koszty uzyskania przychodu | 400 000 zł + 8 000 zł + 22 000 zł | 430 000 zł |
| Dochód | 540 000 zł − 430 000 zł | 110 000 zł |
| PIT bez zwolnienia | 110 000 zł × 19% | 20 900 zł |
Podatek wynosi 20 900 zł, a nie 104 500 zł, które otrzymałbyś przez pomnożenie ceny sprzedaży przez 19%.
Które wydatki można uwzględnić w rozliczeniu?
Koszty odpłatnego zbycia pomniejszają cenę przy ustalaniu przychodu. Udokumentowane koszty nabycia oraz nakłady zwiększające wartość mieszkania pomniejszają przychód przy obliczaniu dochodu. Każdy wydatek przypisz do właściwej kategorii i uwzględnij tylko raz, po sprawdzeniu jego charakteru oraz dokumentacji.
Przychód to cena umowna pomniejszona o koszty odpłatnego zbycia. Dochód ze sprzedaży nieruchomości to wynik po odjęciu kosztów uzyskania przychodu i uwzględnieniu ustawowych korekt.
Koszty odpłatnego zbycia
To wydatki bezpośrednio związane z konkretną sprzedażą, np. poniesiona przez sprzedającego prowizja pośrednika za doprowadzenie do transakcji. Zasady ustalania przychodu określa art. 19 ust. 1 ustawy o PIT.
Powinieneś wykazać, czego dotyczył wydatek, ile wyniósł i dlaczego wiązał się z odpłatnym zbyciem tego mieszkania. Sama zbieżność dat nie przesądza o kwalifikacji.
Koszty nabycia i nakłady
Przy mieszkaniu nabytym przez zakup zastosowanie ma art. 22 ust. 6c ustawy o PIT. Obejmuje udokumentowane koszty nabycia lub wytworzenia, powiększone o udokumentowane nakłady zwiększające wartość nieruchomości, poniesione w czasie jej posiadania.
Punktem wyjścia jest cena zakupu. Dodatkowe koszty, np. związane z aktem nabycia, oceniasz według ich rzeczywistego charakteru i związku z zakupem.
Przy nakładach muszą być spełnione jednocześnie warunki dotyczące rodzaju wydatku, czasu jego poniesienia, zwiększenia wartości oraz dokumentacji. Faktura z opisem „remont” nie daje automatycznie prawa do odliczenia całej kwoty.
Podwyższenie kosztów nabycia
Zgodnie z art. 22 ust. 6f ustawy o PIT koszty nabycia lub wytworzenia podlegają corocznemu podwyższeniu właściwym wskaźnikiem wzrostu cen. Uwzględniasz okres od roku następującego po nabyciu do roku poprzedzającego sprzedaż.
Zasadę objaśnia broszura Ministerstwa Finansów do PIT-39 za 2025 r.. Nie wybieraj dowolnego wskaźnika inflacji i nie podwyższaj automatycznie wszystkich pozycji kosztowych, w tym nakładów.
Wydatki, których nie odliczasz automatycznie
Osobnego sprawdzenia wymagają:
- opłaty za bieżące utrzymanie mieszkania;
- wyposażenie i wydatki określane zbiorczo jako remont;
- odsetki, prowizje i inne koszty finansowania;
- wydatki bez wymaganych dokumentów.
Nie doliczasz samodzielnie wycenionej własnej pracy. Spłata kapitału kredytu nie jest drugim kosztem zakupu obok ceny nabycia. Ewentualne uwzględnienie spłaty kredytu w uldze mieszkaniowej to odrębna kwestia, wymagająca sprawdzenia warunków ustawowych.
Jakie dokumenty potwierdzają koszty w PIT-39?
Dokumentacja powinna potwierdzać wysokość wydatku i jego związek z nabyciem, sprzedażą albo nakładami zwiększającymi wartość mieszkania. Dla ustalenia wysokości nakładów ustawa wskazuje faktury VAT oraz dokumenty potwierdzające opłaty administracyjne. Sam przelew lub kosztorys nie zastępuje tych dowodów ani nie przesądza o odliczeniu.
| Pozycja w kalkulacji | Dokumenty | Co jeszcze sprawdzić |
|---|---|---|
| Cena nabycia | Akt zakupu, dokumenty rozliczenia ceny | Zgodność kwoty i przedmiotu nabycia |
| Dodatkowe koszty nabycia | Rozliczenie notariusza, faktury, potwierdzenia opłat | Bezpośredni związek z nabyciem |
| Koszty odpłatnego zbycia | Umowa z pośrednikiem, faktura, dowód zapłaty | Związek z tą sprzedażą i poniesienie przez sprzedającego |
| Nakłady | Faktury VAT, dokumenty opłat administracyjnych | Zwiększenie wartości i poniesienie podczas posiadania |
| Cena sprzedaży | Akt sprzedaży, rozliczenie ceny | Uzasadnienie istotnego odstępstwa od wartości rynkowej |
Wymogi dokumentowania wysokości nakładów wynikają z art. 22 ust. 6e ustawy o PIT. Zdjęcia i opis prac mogą wyjaśniać ich zakres, ale nie zastępują dokumentów wskazanych w przepisie.
Przed transakcją sprawdź również listę dokumentów do sprzedaży mieszkania własnościowego. To lista transakcyjna, a nie potwierdzenie podatkowej kwalifikacji kosztów; nie przypisujemy jej niepotwierdzonej daty publikacji.
Czy trzeba złożyć PIT-39, jeśli sprzedaż przyniosła stratę?
Jeśli prywatne odpłatne zbycie podlega rozliczeniu na zasadach art. 30e ustawy o PIT, składasz PIT-39 również wtedy, gdy wynik jest stratą lub korzystasz ze zwolnienia. Obowiązek złożenia zeznania jest odrębny od obowiązku zapłaty podatku — brak podatku nie oznacza automatycznie braku rozliczenia.
Zasady wypełniania zeznania wyjaśnia podlinkowana wyżej urzędowa broszura PIT-39 za 2025 r. Przy rozliczaniu sprzedaży z 2026 r. wybierz formularz i instrukcję właściwe dla tego roku; broszura za poprzedni rok nie zastępuje ich sprawdzenia.
Termin składania zeznania wynika z art. 45 ust. 1 i ust. 1a pkt 3 ustawy o PIT, a termin zapłaty z art. 45 ust. 4 pkt 4.
| Czynność przy sprzedaży w 2026 r. | Termin |
|---|---|
| Złożenie PIT-39 | Od 15 lutego do 30 kwietnia 2027 r. |
| Zapłata podatku wynikającego z zeznania | Do 30 kwietnia 2027 r. |
Dokumenty zbieraj przed sprzedażą i bezpośrednio po niej. Brakującą fakturę łatwiej odtworzyć wtedy niż przed końcem terminu rozliczenia.
Czy ulga mieszkaniowa może zmniejszyć podatek?
Tak. Zwolnienie obejmuje część dochodu odpowiadającą udziałowi kwalifikowanych wydatków na własne cele mieszkaniowe w przychodzie ze sprzedaży. Wydatki muszą spełniać ustawowe warunki i zostać poniesione w wymaganym terminie. Sam zakup innej nieruchomości albo wydanie kwoty równej zyskowi nie gwarantuje pełnego zwolnienia.
Podstawą jest art. 21 ust. 1 pkt 131 ustawy o PIT, a katalog i szczegółowe warunki wydatków określają art. 21 ust. 25 i następne.
Dochód zwolniony = dochód × kwalifikowane wydatki na własne cele mieszkaniowe ÷ przychód
Wydatki uwzględnia się do wysokości przychodu. Dlatego pełne zwolnienie dochodu wymaga zasadniczo przeznaczenia całego przychodu, a nie tylko dochodu, na wydatki spełniające warunki ulgi.
Poniższa ilustracja rachunku pochodzi z broszury MF za 2025 r. Zakłada, że wszystkie wskazane wydatki mieszkaniowe kwalifikują się do zwolnienia — sama tabela nie rozstrzyga ich kwalifikacji.
| Pozycja | Kwota ilustracyjna |
|---|---|
| Przychód | 200 000 zł |
| Koszty uzyskania przychodu | 150 000 zł |
| Dochód | 50 000 zł |
| Kwalifikowane wydatki mieszkaniowe | 180 000 zł |
| Dochód zwolniony: 50 000 × 180 000 ÷ 200 000 | 45 000 zł |
| Dochód pozostający do opodatkowania | 5 000 zł |
Wydatki ponosisz począwszy od dnia sprzedaży, nie później niż w ciągu trzech lat od końca roku sprzedaży. Dla sprzedaży w 2026 r. termin końcowy przypada 31 grudnia 2029 r.
Ulga nie jest dodatkowym kosztem sprzedawanego mieszkania. To osobny etap obliczenia podatku.
Jak liczyć pięć lat przy mieszkaniu odziedziczonym?
Przy spadku pięć lat liczysz zasadniczo od końca roku, w którym nieruchomość nabył lub wybudował spadkodawca, nie od jego śmierci ani potwierdzenia dziedziczenia. Odrębne są także zasady kosztów, dlatego przykładu zakupu za 400 000 zł nie należy bez zmian stosować do mieszkania odziedziczonego.
Regułę terminu określa art. 10 ust. 5 ustawy o PIT. Z kolei art. 22 ust. 6d pozwala uwzględniać przy spadku m.in. określone koszty spadkodawcy i ciężary spadkowe, na warunkach ustawowych.
Zacznij od ustalenia historii własności. Pomocny będzie poradnik o formalnościach przed sprzedażą mieszkania po rodzicach.
Typowe błędy w rozliczeniu sprzedaży mieszkania
Przed wysłaniem zeznania porównaj każdą pozycję z dokumentami. Kwota pozostała po spłacie banku i wierzycieli nie jest automatycznie dochodem podatkowym.
| Błąd | Poprawne działanie |
|---|---|
| Liczenie pięciu lat od rocznicy zakupu | Licz od końca roku prawnego nabycia |
| Obliczenie 19% od ceny sprzedaży | Najpierw ustal przychód, koszty i dochód |
| Dwukrotne odliczenie faktury | Przypisz wydatek do jednej kategorii |
| Uznanie każdej faktury remontowej za koszt | Sprawdź charakter nakładu, wzrost wartości i dokumentację |
| Pominięcie ustawowych korekt | Sprawdź podwyższenie kosztów i ewentualne odpisy amortyzacyjne |
| Brak PIT-39 przy stracie lub zwolnieniu | Oddziel obowiązek zeznania od podatku do zapłaty |
Zgodnie z art. 19 ustawy o PIT organ może odnieść się do wartości rynkowej, gdy cena bez uzasadnionej przyczyny istotnie od niej odbiega. Jeśli niższa cena wynika np. ze stanu technicznego, zachowaj dokumentację wyjaśniającą te okoliczności.
Sprzedaż samodzielna, przez pośrednika i do skupu wymaga sprawdzenia tych samych zasad podatkowych. Skup mieszkań jest jedną z opcji, ale zwykle oznacza niższą cenę niż możliwa na wolnym rynku w zamian za szybkość i wygodę.
Kiedy potrzebujesz notariusza, doradcy podatkowego lub prawnika?
Notariusz jest niezbędny do zawarcia umowy przenoszącej własność mieszkania, ale jego udział nie zastępuje analizy PIT sprzedającego. Doradca podatkowy pomoże przy niejasnych kosztach, amortyzacji i uldze mieszkaniowej, a adwokat lub radca prawny — przy sporze o własność i rozliczenia między stronami.
Sąd nie jest standardowym etapem rozliczenia PIT; może być potrzebny do rozstrzygnięcia odrębnego sporu. Artykuł ma charakter informacyjny i nie zastępuje indywidualnej porady prawnej ani podatkowej.
Najczęściej zadawane pytania
Czy do PIT-39 dołącza się faktury i akt notarialny?
Co do zasady nie dołączasz do zeznania faktur kosztowych, dowodów zapłaty ani aktu notarialnego. Zachowujesz je na wypadek weryfikacji rozliczenia. Odróżnij je od formalnych załączników przewidzianych dla Twojej sytuacji w formularzu — sprawdź właściwą roczną instrukcję MF.
Czy PIT od sprzedaży mieszkania łączy się z podatkiem od pensji?
Nie. Zgodnie z art. 30e ust. 5 ustawy o PIT dochodu rozliczanego na tych zasadach nie łączy się z dochodami z innych źródeł, np. z pracy. Wykazujesz go w odrębnym PIT-39.
Czy mogę uwzględnić materiały, jeśli remont wykonałem sam?
Materiały mogą stanowić element nakładów, jeśli spełniają warunki ustawowe, zwiększają wartość mieszkania i mają wymaganą dokumentację. Nie daje to prawa do doliczenia samodzielnie oszacowanej wartości własnej pracy.
Czy przelew części ceny bezpośrednio do banku zmniejsza przychód?
Nie pomniejsza go automatycznie. Przekazanie części ceny do banku na spłatę Twojego kredytu jest sposobem rozliczenia ceny, a nie kosztem odpłatnego zbycia tylko dlatego, że pieniądze ominęły Twój rachunek.
Czy sprzedaż po pięciu latach trzeba wykazać w PIT-39?
Prywatnej sprzedaży po upływie terminu z art. 10 ust. 1 pkt 8 ustawy o PIT nie wykazujesz w PIT-39 z tego tytułu. Najpierw upewnij się, że prawidłowo ustaliłeś nabycie i że transakcja nie wymaga rozliczenia według zasad dotyczących działalności.
Najpierw termin i dokumenty, potem podatek
Sprzedaż mieszkania przed upływem 5 lat wymaga rozdzielenia ceny, przychodu i dochodu. Przykład PIT pokazuje kolejność: sprawdź prawne nabycie, przyporządkuj udokumentowane koszty, uwzględnij korekty i zwolnienie, a następnie przygotuj PIT-39.
Jeśli dopiero rozważasz sprzedaż, możesz zamówić bezpłatną wycenę Twojej nieruchomości. Porównaj ofertę skupu z ceną możliwą do uzyskania na wolnym rynku — po uwzględnieniu kosztów sprzedaży i podatku.